7 месяцев, 7 пломбиров, 7 игроков на рынке мороженого

Председатель совета директоров «Шин-Лайн»
Как говорилось в ранних обзорах рынка мороженого РФ статистика Росстата продолжала показывать падение производства– за 7 первых месяца произошло незначительное снижение производства на 1,8%, (за 5 месяцев было -6,6%) – то есть, производство практически подравнялось к прошлому году и как говорилось и ранее - нельзя говорить в целом о падении рынка мороженого. 2025 год оставил отрасли тяжёлое наследство в виде переполненных складов с мороженым и заводы не столько снижали производство, сколько "переваривали прошлое". Первые месяцы 2026-го оказались не стартом нового сезона, а генеральной уборкой после предыдущего. Поэтому сейчас можно больше ориентироваться на продажи, которые растут и игроки рынка находятся в большем оптимизме по сравнению с началом года.

Если январь и февраль выглядели катастрофически (падение 11,9% и 20,5% ), то март и апрель уже напоминали выправление ситуации - снизилось всего на 5,9%, в апреле упало всего на 1,6% и май уже даже вырос на 0,3% и июнь с июлем показали более уверенный рост производства на 6,8% и 6,4% соответственно. Похоже, влияние складских остатков постепенно исчерпывается. Дальше статистика будет отражать уже реальные настроения покупателей, а не ошибки планирования предыдущего сезона.

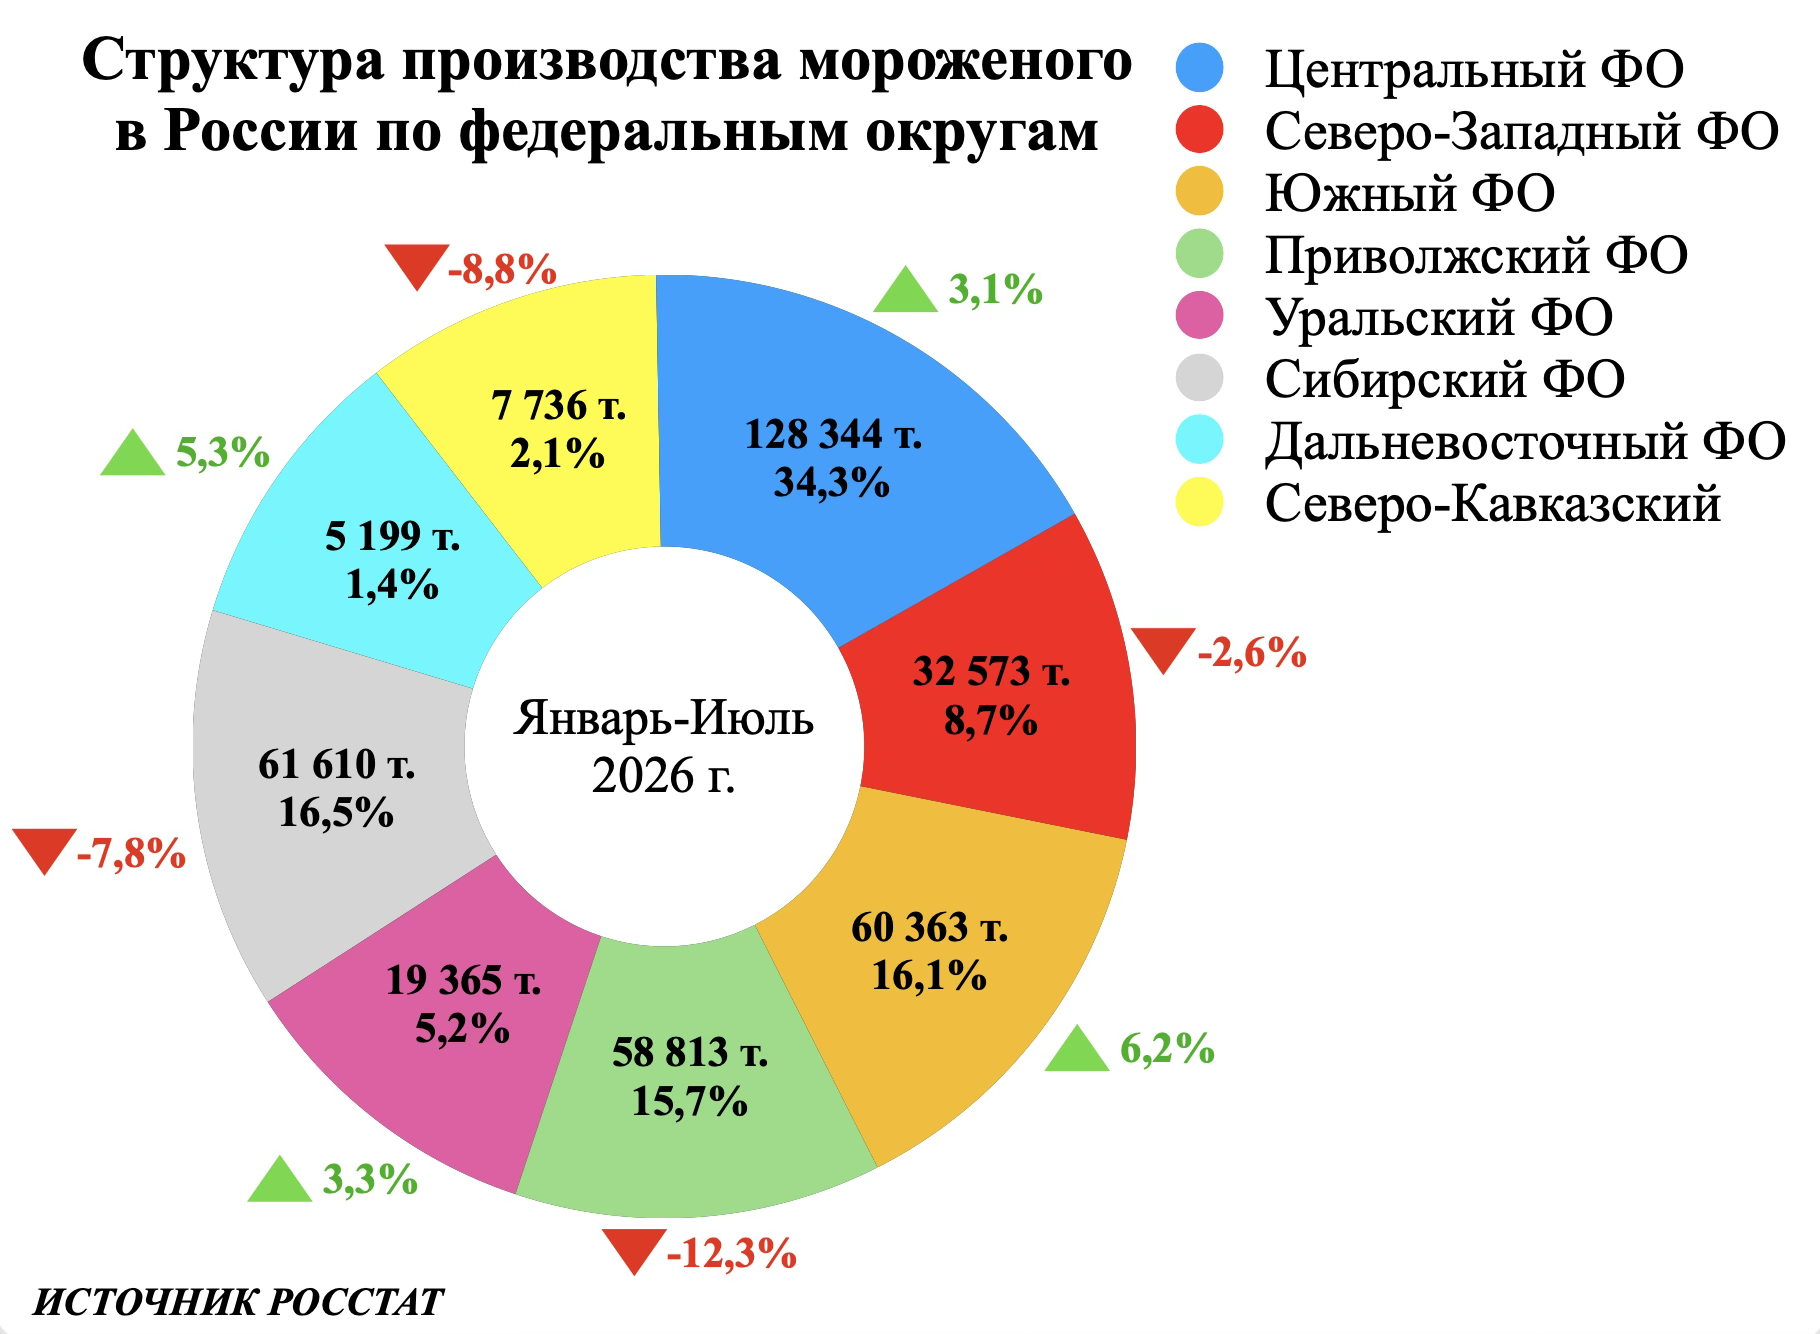
Основной производственный кластер в России - Центральный федеральный округ (ЦФО) с долей 34,3% от всего российского производства наконец начал расти.. В январе-июле 2025 г. фабрики Центрального ФО увеличили выпуск замороженного десерта на 3,1% до 128 344 тонны. Это и неудивительно, ведь в ЦФО находятся практически все лидеры кроме ГК Ренна – это Айсберри, Арнест (Инмарко), Фронери, Чистая Линия, Дмитровский МК
Наконец то вырос и Уральский ФО на 3,3% до 19 365 тонн, и Дальневосточный на 5,3% до 5 199 тонн.
Более среднего упали: Сибирский ФО на 7,8% до 61 610 тонн, и Северо-Кавказский ФО на 8,8% до 7 736 тонн, Приволжский на 12,3% до 58 813 тонн. Северо-Западный ФО упал всего 2,6% до 32 573 тонн
Положительную динамику производства продолжает продемонстрировать Южный федеральный округ - он вырос в производстве на 6,2% до 60 363 тонн, обогнав Приволжский ФО и практически догнав Сибирский ФО – основной вклад в этот результат вносит компания Ренна (бренд «Коровка из Кореновки») и Проксима (бренд «Большой папа»). Южный федеральный округ сегодня выглядит локомотивом состава, который единственный пока движется в гору. Ренна и Проксима тянут за собой регион, тогда как остальным остаётся либо догонять, либо объяснять инвесторам, почему их вагон всё ещё стоит на станции.
География производства показывает простую вещь: в турбулентности одни защищают свою долю, а другие используют её как возможность забрать чужую.
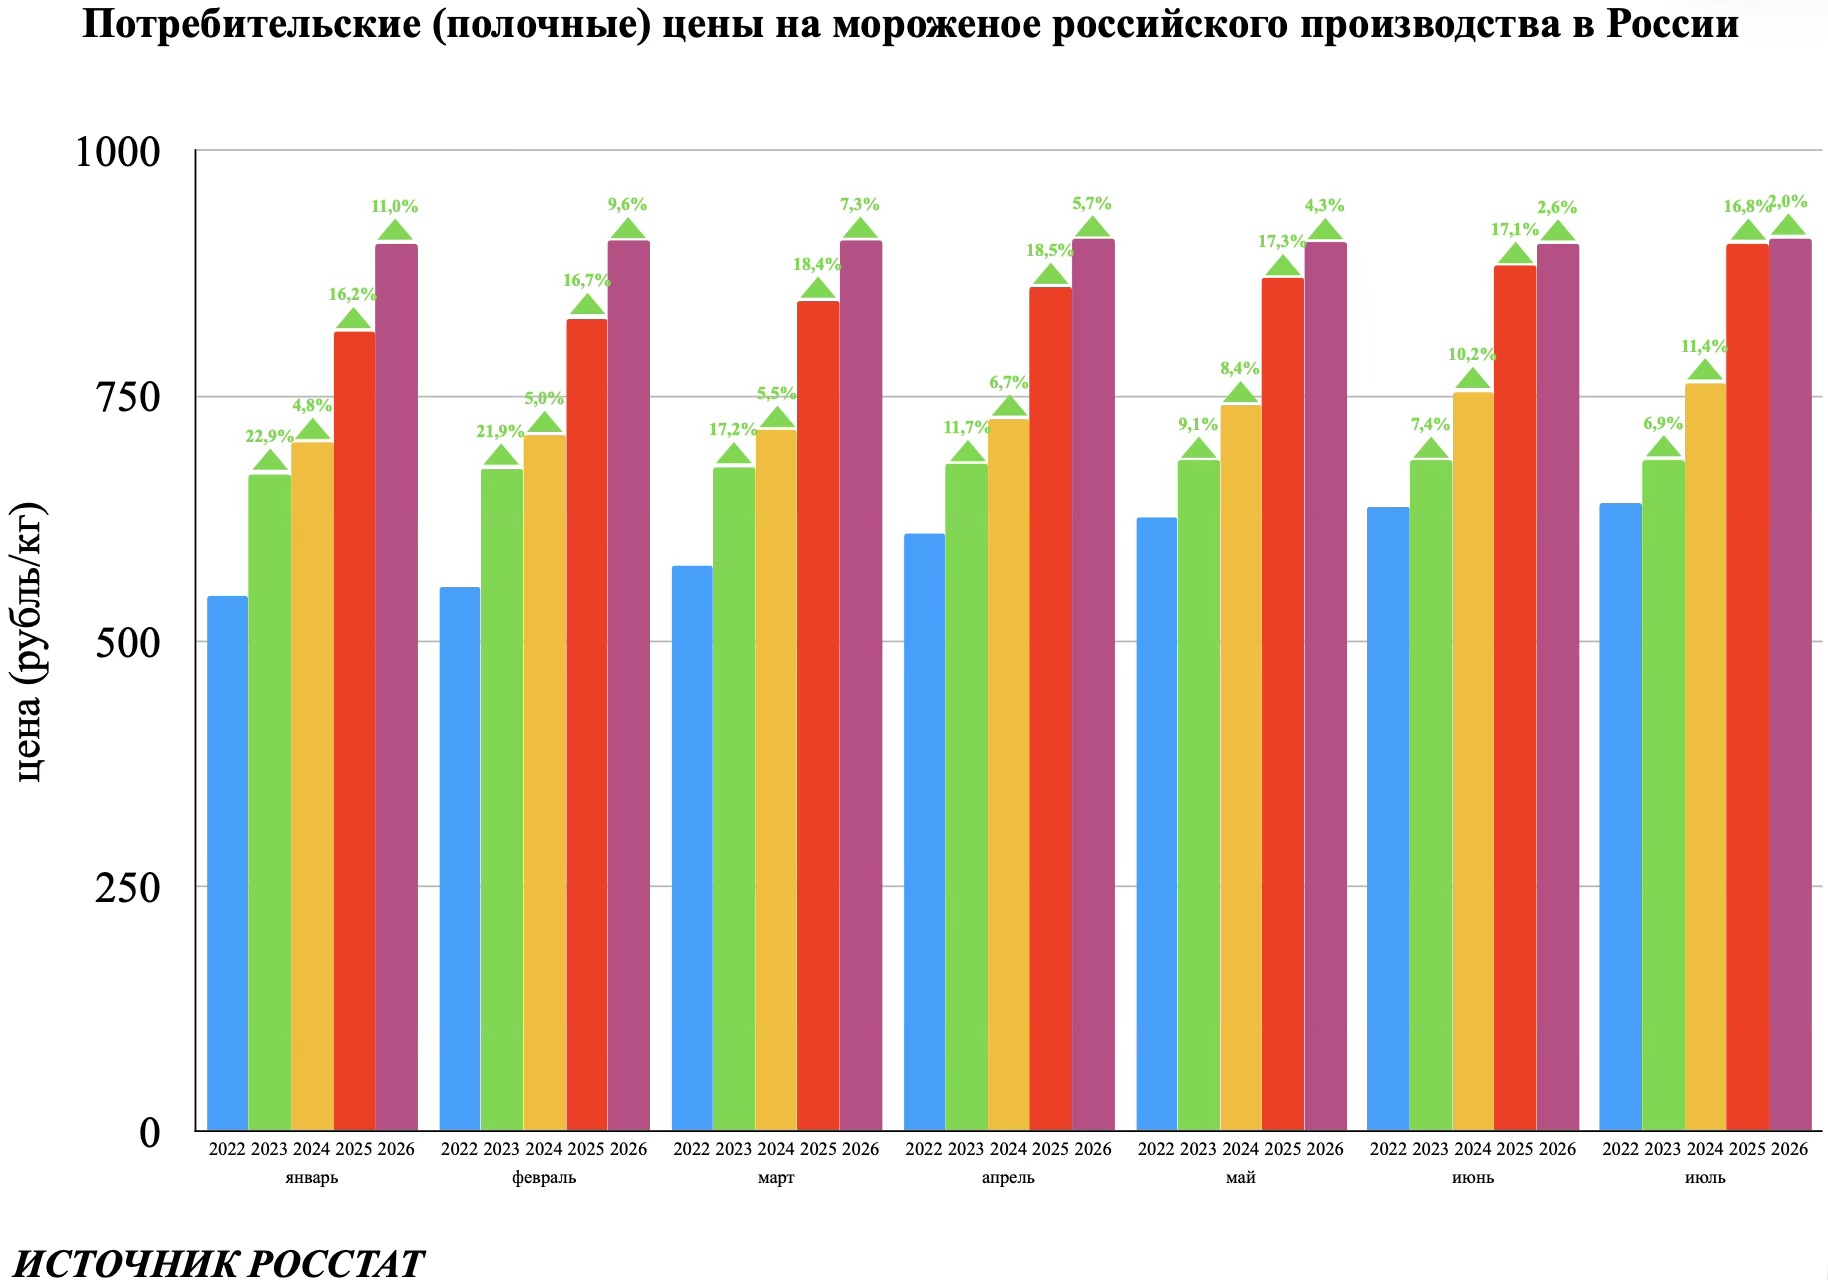
Как все и говорили в начале сезон – некий пессимизм на рынке и активность сетей по сдерживанию цены сформировали общую ситуацию, когда все проняли = это не то время, чтобы повышать цены. В 2026 году динамика рост цен по отношению к тому же месяцу прошлого года последовательно снижалась: январь +11%, февраль +9,6%, март +7,3%, апрель +5,7% ми май уже только + 4,3%, июнь 2,6% и июль даже 2,0% (рекордно низкий рост розничных цен за последние 10 лет) - то есть цены практически вернулись к прошлогодним. Теперь любое повышение должно быть объяснено вкусом, инновацией или силой бренда.
ГК «Ренна» весной 2026 начала акцию «справедливая цена» с изначально низкой базой, что позволило им вырасти в продажах более, чем на 15% - эта акция показала: иногда выиграть можно не самым высоким чеком, открытой сделки с потребителем. Возможно, эпоха автоматической индексации заканчивается. Рынок вошёл в эпоху, когда ценник больше не может расти просто потому, что выросли издержки. В 2026 году покупателю всё чаще приходится объяснять, за что именно он платит. Бренд сам по себе перестаёт быть индульгенцией на более высокую цену.Теперь повышение цены должно иметь объяснение. Вкусом. Качеством. Инновацией. Брендом. Эмоцией. Но уже недостаточно сказать: “подорожали издержки”.
Возможно, эпоха автоматической индексации заканчивается. Начинается эпоха доказанной ценности.
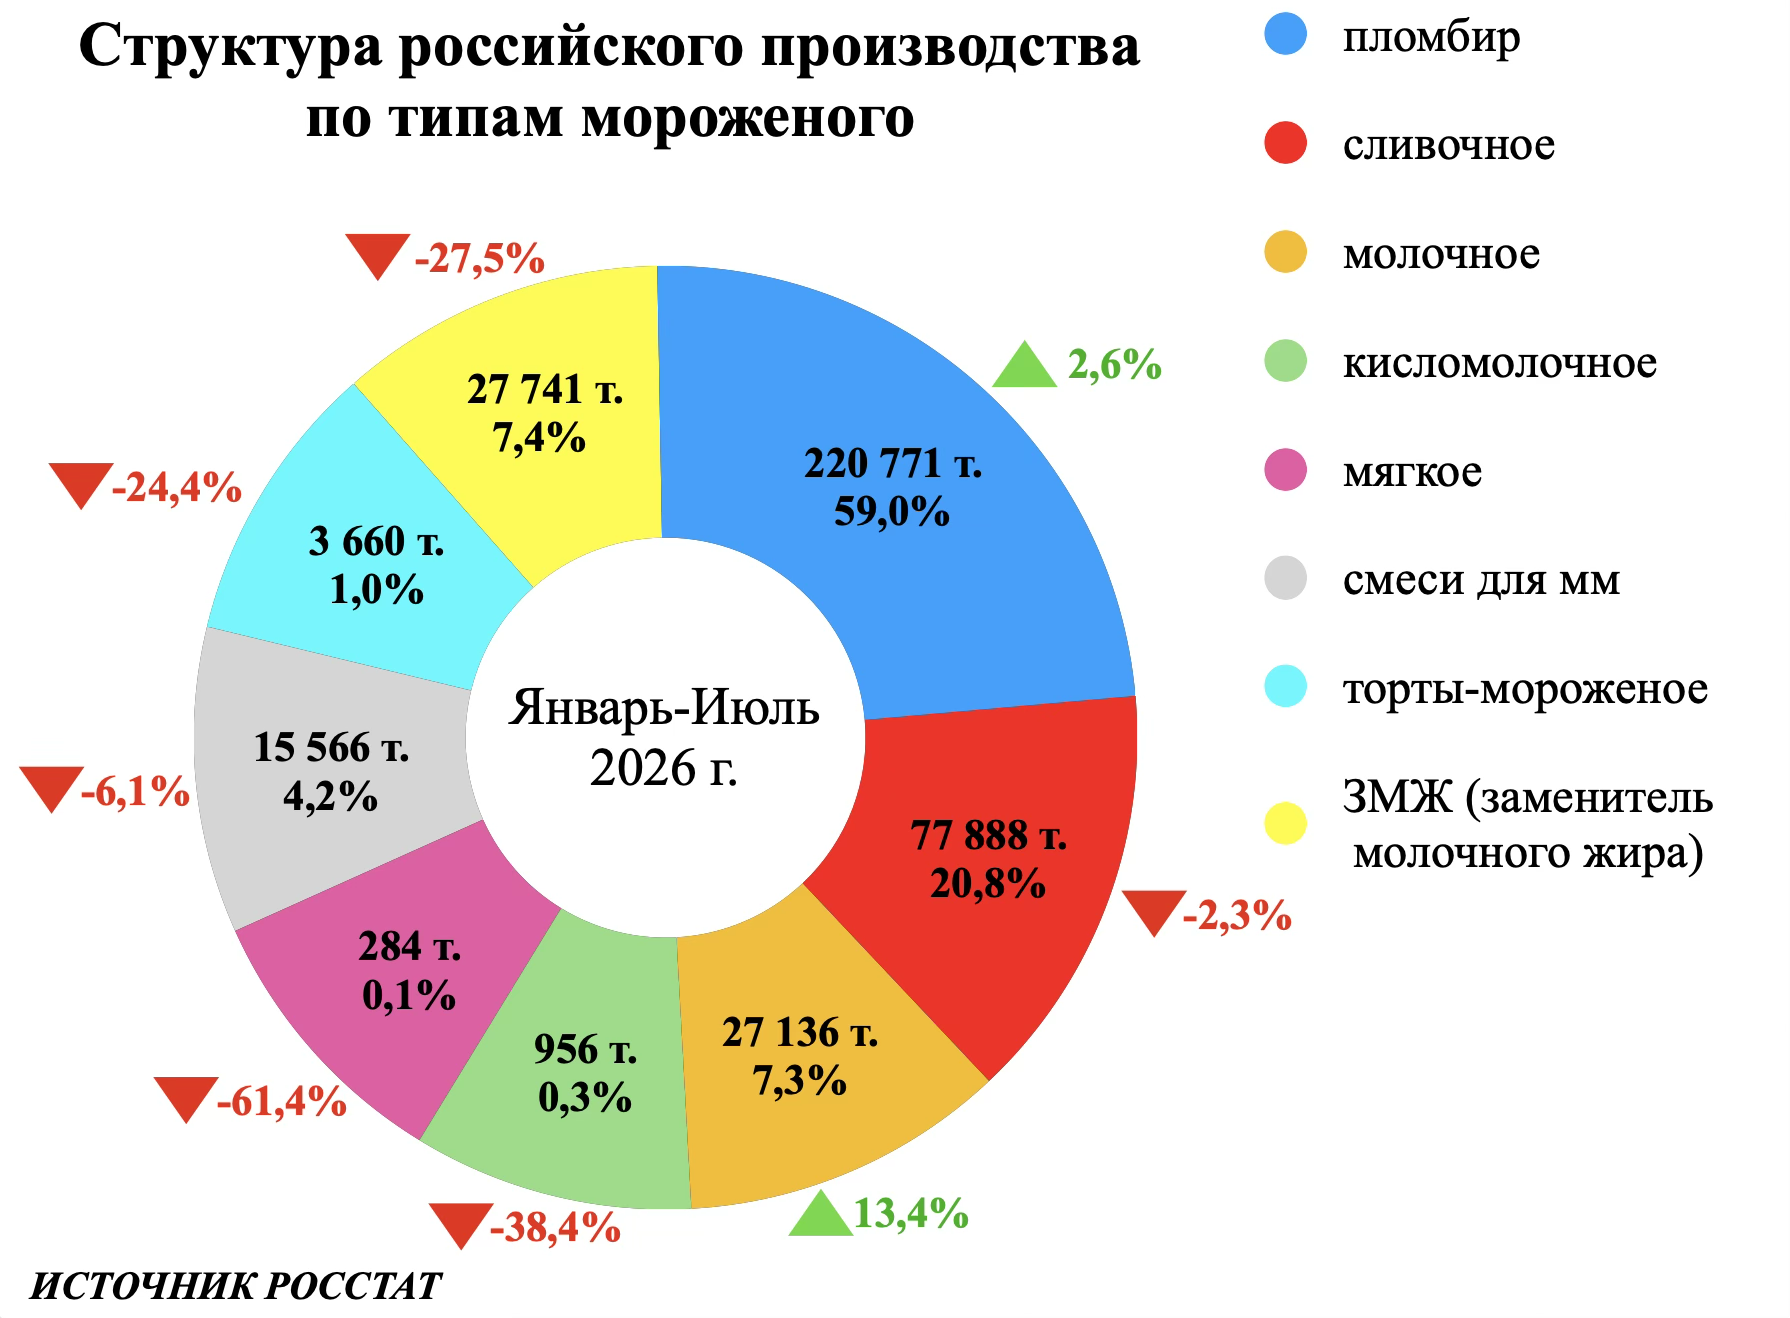
2026 год был ознаменован дополнительным беспрецедентным падением мороженого с заменителем молочного жира (ЗМЖ) на 27,5% и составляет сейчас по итогам 7 месяцев всего 7,4% от рынка мороженого - мы разбирали данную тенденцию еще по результатам 2025 года и если ничего не изменится, то данная категория может вскоре исчезнуть.
При этом нужно отметить, что Главный формат рынка мороженого в РФ – пломбир по итогам 7 месяцев 2026 года вырос на 2,6%: при этом он рос у СТМ и падал у брендов. Пломбир оказался парадоксом 2026 года: категория растёт, а бренды внутри неё — нет.
Потребитель не отказывается от пломбира. Он отказывается переплачивать за пломбир, который ничем не отличается от соседнего на полке.
И здесь появляется главный вызов для брендов: если продукт выглядит, стоит и на вкус воспринимается так же, как СТМ, бренд постепенно превращается просто в более дорогую упаковку.
Когда потребитель задаёт вопрос «Зачем платить больше?», маркетингового бюджета уже недостаточно. На этот вопрос должен отвечать сам продукт.
NTech о каннибализации сетями традиционной розницы
Компания NTech зафиксировала рост продаж в январе-июле 2026 vs 2025 на 11,2% в федеральных сетях – рост изначально был больше на 3,5%, но была «вычищена» каннибализация роста сетей за счет падающей традиционной розницы, которая компанией не исследуется. То есть открывающиеся торговые точки федеральных сетей «закрывают» в определенном радиусе традиционные магазины и рост розничных продаж не растет пропорционально росту сетей. Рост федеральных сетей на 11,2% и падение традиционной розницы все равно дало суммарный рост за 1 полугодие 7,4%, что и подтвердил ЦРПТ – они исследуют все точки продаж мороженого и там поэтому есть растущий сетевой формат и падающий традиционный.
NTech о лидерах отрасли
Здесь стоит отметить, что в рейтинге лидеров пока не произошло изменений, возможно потому что разрывы пока велики, но стоит отметить, что в ТОП10 лидеров растут только 6 игроков – остальные падают, во второй десятке растут только два игрока, в третьем десятке тоже 2 игрока, а уже в четвертом нет ни одного растущего – все несколько снижают свои продажные активности.
Примечательно, что причины успеха у всех лидеров разные. Кто-то выигрывает за счёт силы бренда, кто-то — благодаря вкусу, кто-то — инновациям. Универсальной формулы больше не существует. Но есть общее правило: рост получают те, у кого есть понятный ответ на вопрос покупателя "Почему именно вы?"
«Одни отвечают, что их бренд вызывает максимальное доверие (Коровка из Кореновки, Свитлогорье, Простоквашино, Марс), другие акцентируются на инновациях (Феелин, Чистая Линия), а третьи пока что готовят свой ответ (производители Арнест, Фронери, Айсберри)
NTech о поляризации предпочтений
Здесь можно привести данные о динамике разных ценовых категорий в мороженом:
- На 5% растет высокий ценовой сегмент – именно у лидеров рынка самые высокие цены в рознице (дифференцированные новинки и качественные пломбиры)
- только на 1% растет сегмент выше среднего
- на 4% растет средний ценовой сегмент
- падает на 6% ценовой сегмент ниже среднего
- растет на 9% низкий ценовой сегмент – покупатель постепенно переходит на СТМ в стаканчике и эскимо (самые продаваемые категории)
Рынок словно растягивается в разные стороны.
Вверх уходят продукты, за которые потребитель понимает, почему стоит платить больше. Вниз — продукты, где главным аргументом становится цена. А середина сжимается.
Средний сегмент сегодня — самое неудобное место на рынке. Сверху его атакуют бренды, вкус и гастрономические впечатления. Снизу — эффективные СТМ.
Середина рынка становится не просто тающим льдом — она становится льдом между двумя потоками. Долго стоять на нём всё труднее и опаснее.
NTech о эволюции мороженой отрасли
В прошлом году компания разработала градацию динамики роста различных продуктовых групп, назвав ее «Космогония NTech»
- Центр: Динамика группы примерно совпадает с динамикой всего рынка продуктов питания
- Инфляционные группы: Динамика группы в физическом выражении хуже динамики рынка продуктов питания, но динамика группы в денежном выражении – лучше
- Дефляционные группы: Динамика группы в физическом выражении лучше динамики рынка продуктов питания, но динамика группы в денежном выражении – хуже
- Черные дыры: Динамика группы и в физическом, и в денежном выражении хуже динамики рынка продуктов питания
- Звезды: Динамика группы и в физическом, и в денежном выражении лучше динамики рынка продуктов питания

Получается довольно любопытная картина: ещё недавно мороженое оказалось в «чёрной дыре», затем вернулось в «центр», а теперь всё чаще движется в сторону «звёзд».
Для категории это, пожалуй, лучший сигнал за последние периоды: рынок снова начинает создавать не только объём, но и возможности для роста.
Но звёзды сами по себе не появляются. Их создают новинки, сильные бренды, качество и способность предложить потребителю то, чего он ещё не видел или не пробовал.
Поэтому следующий сезон для отрасли — это уже не вопрос «будет ли расти мороженое?».
Главный вопрос — кто сможет этот рост забрать?

Из этих данных о продажах видно, что в первом полугодии, особенно во втором квартале, мороженое сильно выросло в динамике роста продаж среди все молочной категории – поднявшись на 4 место по динамике в тоннах и на третье место в деньгах
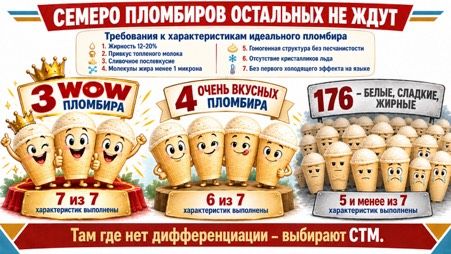
«Семеро пломбиров остальных не ждут»
Настоящий пломбир должен иметь жирность от 12% до 20%, обладать чистым плотным вкусом и таять во рту без ощущения «песка» или ледяной крошки. Кроме нежного привкуса молока во рту должно оставаться и сливочное послевкусие
Наш язык не способен различить отдельные частицы размером меньше 1–2 микрон. Благодаря этому пломбир кажется невероятно нежным, кремовым и «бархатным», а не маслянистым.
Мелкие шарики жира лучше обволакивают пузырьки воздуха, делая структуру стабильной.
Стабилизаторы (например, желатин, агар-агар, камедь рожкового дерева) или гуаровая связывают свободную воду в смеси - они не дают воде превратиться в крупные кристаллы льда при замораживании и хранении. Мороженое тает плавно, не дает «первого холодящего эффекта» (когда откусываешь и чувствуешь резкий лед), а оставляет мягкое сливочное послевкусие.
Даже с идеальной смесью важен этап фризерования (насыщения воздухом - взбитостью) и скорость замерзания - во фризере смесь одновременно взбивается и быстро охлаждается. Чем быстрее пломбир проходит точку замерзания (шоковая заморозка), тем мельче получаются кристаллы льда и структура остается абсолютно гомогенной.
В итоге идеальный пломбир — это не просто набор технологических параметров. Потребитель не знает, сколько микрон в жировой фазе и сколько секунд продукт провёл во фризере. Но он прекрасно знает, нравится ему этот пломбир или нет. Именно поэтому технология становится конкурентным преимуществом только тогда, когда её можно почувствовать языком.
7 из 7 - WOW Пломбир.
Здесь технология перестаёт быть технологией и превращается во вкус, текстуру и послевкусие.
6 из 7 - очень хороший пломбир.
Почти всё работает, хотя до эффекта «вау» чего-то одного не хватает.
Меньше 6 - «Белый, Сладкий, Жирный».
Без негативной коннотации — просто стандартный пломбир без ярко выраженной причины выбрать именно его. Стандарт — это не плохо. Плохо — когда стандарт стоит как премиум
А в мире, где СТМ становятся всё сильнее, «просто нормальный» становится опасной характеристикой.
Потому что если пломбир ничем не удивляет, покупатель очень быстро задаёт тот самый вопрос: «А зачем платить больше?»
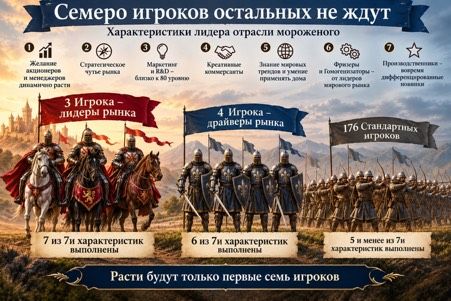
«Семеро игроков остальных не ждут»
Чтобы быть лидером, недостаточно просто иметь завод, известный бренд или большой объём производства.
Лидерство в мороженом сегодня - это способность одновременно видеть тренд, придумать продукт, быстро его произвести, правильно поставить на полку и убедить покупателя заплатить за него.
Это командная игра, где нельзя быть сильным только в одном звене.
Можно иметь деньги, но не иметь идей.
Можно иметь идеи, но не успевать их производить.
Можно иметь отличный продукт, но не суметь его продать.
Можно иметь сильный бренд, но перестать удивлять.
Рынок всё реже прощает эти разрывы.
Поэтому вопрос уже не в том, кто умеет производить мороженое.
Вопрос в том, кто умеет создавать мороженое, которое покупатель хочет купить именно у него.
И тогда возникает главный вопрос:
Если в России 183 производителя мороженого — почему только семеро действительно играют на опережение?»
Основные выводы по 7 месяцам, 7 пломбирам и 7 игрокам
1. 7 месяцев показали: рынок мороженого не падает — он оттаивает.
После тяжёлого наследия 2025 года производство практически сравнялось с прошлым годом, а июнь и июль уже показали уверенный рост. Рынок выходит из режима «переваривания запасов» и постепенно возвращается к реальному спросу.
2. Цена перестала быть автоматическим следствием инфляции.
Рост розничных цен замедлился до минимальных значений за последнее десятилетие. Теперь за более высокий ценник нужно давать покупателю понятный ответ: вкус, качество, инновацию или эмоцию. Начинается эпоха доказанной ценности.
3. Пломбир растёт, но бренд сам по себе уже не продаёт.
Категория пломбира выросла на 2,6%, однако рост обеспечили СТМ, тогда как брендированный пломбир снижался. Потребитель не отказывается от качественного продукта - он всё чаще отказывается переплачивать за одинаковость.
4. Средний ценовой сегмент оказался между двух огней.
Сверху его атакуют сильные бренды, новинки и гастрономические впечатления. Снизу - эффективные СТМ. Середина рынка тает, и тем, кто в ней застрял, всё сложнее объяснить покупателю свою ценность.
5. Успешных игроков объединяет не одна формула, а один вопрос.
Кто-то отвечает силой бренда, кто-то — вкусом, кто-то — инновациями. Но у растущих компаний есть общее: они могут ответить на вопрос покупателя «Почему именно вы?»
6. 7 из 7 - это уже не просто пломбир, а WOW Пломбир.
Технологические характеристики имеют значение только тогда, когда превращаются в потребительское ощущение: нежность, кремовость, чистый вкус, сливочное послевкусие и то самое желание взять ещё одну ложку. В условиях роста СТМ «просто нормальный» продукт становится всё более уязвимым.
7. Из 183 производителей только единицы играют на опережение.
Лидерство требует одновременно стратегии, денег, сильной команды, маркетинга, R&D, коммерции, технологий и способности быстро превращать тренды в продукт. Поэтому рынок может быть большим, но настоящих игроков всегда меньше.
И главный вывод:
рынок мороженого вступает в новую фазу. Покупатель становится рациональнее, полка — жёстче, СТМ — сильнее, а простого присутствия на рынке уже недостаточно.
Теперь выигрывает не тот, кто просто производит мороженое.
Выигрывает тот, кто может объяснить, почему его мороженое стоит выбрать.
Потому что в 2026 году главный дефицит рынка — уже не мороженое.
Главный дефицит - убедительная причина купить именно это мороженое.