Дмитрий Мирончиков: Кризиса в молочной отрасли России нет
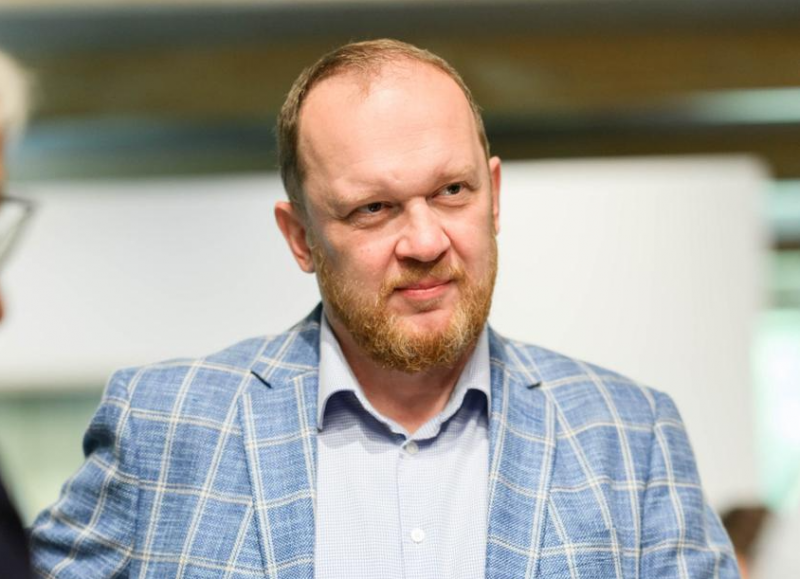
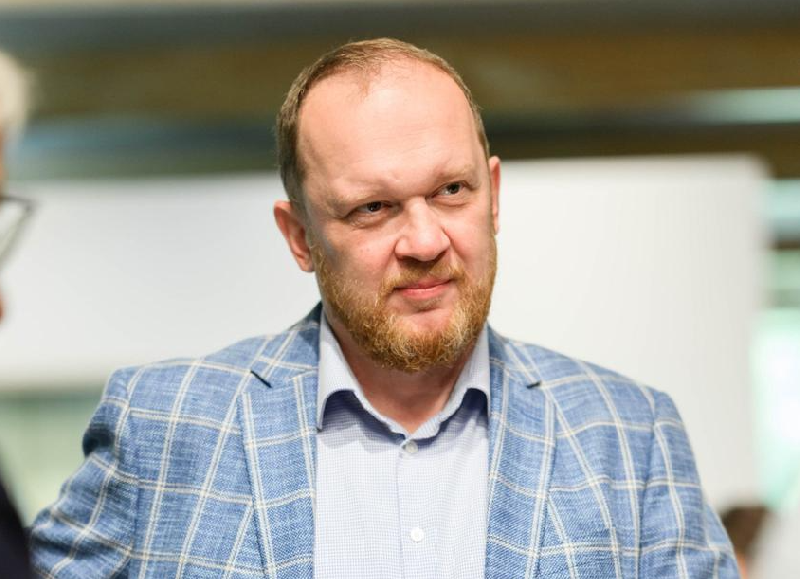
Дмитрий Мирончиков — независимый консультант молочной индустрии, один из наиболее опытных российских специалистов по рынку сырого молока. Значительную часть профессиональной карьеры он провел внутри крупной молочной компании: занимал должность директора по закупкам сырого молока PepsiCo в России. В этой роли Мирончиков отвечал за одно из ключевых звеньев производственной цепочки — обеспечение перерабатывающих предприятий сырьем — и напрямую работал с сельхозпроизводителями из разных регионов страны.
— Дмитрий, мы приглашаем Вас на AqAltyn как эксперта по российскому рынку. Хотелось бы увидеть реальную картину: что сегодня происходит с молоком в России?
— Если без всякой иронии, то с молоком в России все достаточно хорошо. Посмотрите, чем еще сейчас заниматься в сельском хозяйстве. Зерно трудно вывезти, масличные трудно вывезти, цены низкие. А с молоком, если не брать эпизоотические проблемы, ситуация в целом нормальная.
Если считать доходность через гектар земли, то в подавляющем большинстве регионов молоко остается одним из самых доходных аграрных бизнесов. Еще говядина. Поэтому интерес к молочному животноводству сохраняется.
— Но производство при этом продолжает расти?
— Вот здесь ситуация изменилась. В начале года рост составлял 4–6%, а последние два-три месяца его фактически нет. Год к году пока сохраняется небольшой плюс, но это эффект сильного начала года. По итогам года, думаю, прирост будет совсем небольшим.
То есть укрупнение отрасли продолжается, а рост производства остановился. Это разные процессы.
— Почему он остановился?
— Есть два основных момента. Первый — очень сильно просели Сибирь и юг России. В ряде регионов были серьезные эпизоотические проблемы. Несколько крупных хозяйств потеряли много животных, отдельные площадки вырезали поголовье полностью. Это заметно подкосило производство.
Понятно, что крупные компании способны восстановить стада. Но только если будет поддержка. И тут мы подходим ко второму моменту: господдержка сильно урезана. В бюджете нет прежнего объема денег.
Сейчас завершаются в основном те инвестиционные проекты, которые стартовали два-три года назад. Запускаются уже построенные комплексы на две-четыре тысячи голов, отдельные хозяйства расширяют мощности. Но новых проектов почти не просматривается. Поэтому рост, который еще виден в официальной статистике, — это во многом окончание прежнего инвестиционного цикла.
— То есть формулировка «кризис молочной отрасли» Вам не близка?
— Кризиса нет. Есть отрицательная динамика. Развитие идет, просто оно замедлилось.
Одновременно продолжается концентрация молока на крупных фермах. Старые и небольшие хозяйства понемногу уходят. Если человек закрыл ферму на 600–800 голов, он, скорее всего, уже не станет строить новую. А крупный холдинг восстановит поголовье и продолжит инвестировать.
По моей оценке, топ-50 производителей уже дают примерно 45–50% товарного молока в России. И эта доля будет расти. На маленькой ферме вы экономически не можете позволить себе дорогих специалистов, а без сильной команды невозможно получать высокую продуктивность. Чтобы экономика сходилась, нужно много доить.
— Вы сказали, что на молоке зарабатывать все еще можно. А что происходит с закупочной ценой?
— Она упала очень сильно — примерно на 20–25% год к году. В сентябре немного двинулась вверх. И вот здесь получилась парадоксальная история.
— Из-за сезонности?
— Не только. В первую очередь — из-за проблем с пальмовым маслом. После атак на портовые терминалы возникли перебои с поставками, части портовых мощностей стало не хватать. «Пальмы» на рынке стало меньше.
И тогда наши доблестные производители «сверхнатуральных продуктов для социальной сферы» побежали покупать сливочное масло и сливки. Сырое молоко они не берут: у них и приемки для него нет. А масло и сливки начали вытягивать с рынка очень активно.
В результате заменитель молочного жира резко подорожал. Если два месяца назад он стоил примерно 120–130 рублей за килограмм, то сейчас цена дошла примерно до 220 рублей. Соответственно, подорожали сливки, и это подтолкнуло вверх цену сырого молока.
До этого я ожидал, что до конца года цена будет скорее стабильной: у производителей молока экономика была неплохая, у переработчиков тоже. Но дефицит жиров изменил баланс. При этом по отдельным категориям ситуация очень разная.
— Вы упомянули проблемы с пальмовым маслом. Они связаны с ситуацией вокруг ЭФКО?
— У ЭФКО действительно возникли большие проблемы с товарной логистикой. После повреждения черноморских портовых терминалов мощностей в балтийских портах стало не хватать. Поэтому вопрос был не в том, что компания перестала работать, а в том, что стало сложнее физически завозить товар.
— Но руководство компании оказалось под уголовным преследованием. Это не сказалось на операционной работе?
— Насколько я вижу, нет. Если не считать задержания трех руководителей, менеджмент продолжает работать как раньше. Изменений в самих процессах я не видел. Проблема была именно в портовой логистике.
И это важно для молочного рынка. Как только растительного жира не хватает, производители заменителей начинают покупать молочный жир. Спрос быстро перекидывается на сливки и масло, хотя сырое молоко эти предприятия напрямую не принимают.
— Какая категория сейчас выглядит наиболее проблемной?
— Сыр. По маслу запасы за последние два месяца сократились, потому что появился дополнительный спрос на жиры. А запасы сыра остаются большими — сыр действительно встал.
Если брать цельномолочную продукцию, то там у большинства компаний все нормально и с объемами переработки, и с экономикой. Маржа позволяет работать. С сыром сложнее: продукт стал очень дорогим для потребителя.
— Казахстанские переработчики жалуются, что российское и белорусское масло приходит по цене, с которой им трудно конкурировать.
— Все зависит от конкретной цены. Россия всегда поставляла молочную продукцию в Казахстан — мы оба это прекрасно знаем. Сейчас российское и белорусское масло стоят примерно сопоставимо.
Но белорусские предприятия действительно демпинговали на рынках Центральной Азии. Если брать действовавшие тогда индикативы, в Россию масло шло примерно по 570 рублей за килограмм, а в Центральную Азию — примерно по 5,5 доллара, то есть около 450 рублей. Им нужно было распродать большие запасы, включая прошлогоднее масло.
Сейчас запасы у белорусов заметно сократились. Они производят примерно 8–10 тысяч тонн в месяц, а продавали по 12–15 тысяч, в основном в Россию и Центральную Азию. Поэтому, думаю, экспортные индикативы будут поднимать.
— А как вообще работают эти белорусские индикативы? Это жесткое ограничение?
— Нет, это рекомендованные параметры. Но если начинается ценовая война, российские регуляторы могут достаточно быстро прижать поставщика.
В августе отдельные предприятия пытались экспериментировать — например, продавать масло жирностью менее 70%, потому что индикативы были установлены для категорий 70% и выше и 80% и выше. Но реакция последовала практически сразу.
При этом по объемам белорусы в прошлом году недопоставили, а в этом перепоставили молочную продукцию на российский рынок. Так что балансы не являются абсолютной величиной— по-настоящему жестко регулятор реагирует прежде всего тогда, когда нарушается ценовой коридор.
— Но почему казахстанское масло оказывается дороже при наличии собственного молока?
— Нужно смотреть на цену сырья. В Казахстане сырое молоко стоит примерно как в России, а в отдельных регионах даже дороже. Мы прямо во время разговора пересчитали: на востоке Казахстана называли около 285 тенге за килограмм с НДС, это примерно 53 рубля. В Алматинской области — около 305 тенге с НДС, то есть примерно 57 рублей по тогдашнему курсу. В Сибири цена за аналогичное молоко около 46–47 рублей.
Курс тенге довольно тесно связан с рублем. Когда рубль слабеет, российская продукция становится конкурентоспособнее, и экспорт активизируется. Сейчас российское сухое обезжиренное молоко — одно из самых дешевых среди основных стран-производителей. Поэтому все и пошли на экспорт.
Казахстан находится с Россией и Беларусью в едином таможенном пространстве. Конечно, местным переработчикам это не всегда нравится. Но если ограничивать поставки, нужно ответить на другой вопрос: что произойдет с ценой на полке и сможет ли потребитель купить продукт?
— То есть защита рынка сама по себе проблему не решит?
— Не решит. Нужно работать с себестоимостью. Казахстану необходимо собственное молоко, но одного увеличения поголовья коров недостаточно. Если нет культуры производства, кормовой базы, ветеринарного благополучия и специалистов, чуда не произойдет.
При этом в Казахстане производство в сельхозорганизациях действительно растет. Особенно интересно, что происходит на юге, в районе Шымкента и Туркестана, где пройдет AqAltyn. Там сейчас настоящий бум: строятся новые фермы, завозятся животные, идут инвестиции. Это уже, кажется, четвертая попытка Казахстана системно нарастить производство молока.
Главный вопрос — что получится на этот раз. Если молока станет много, его нужно будет куда-то продавать. Значит, одновременно с фермами должны развиваться переработка и рынок.
— А что сейчас происходит со спросом в России? В 2023–2024 годах его поддерживали «военные деньги». Эта волна закончилась?
— Да, в натуральном выражении в 2025 году спрос снизился примерно на 4–5%. Я специально смотрю не на рубли, потому что денежные показатели растут вместе с ценами, а на килограммы.
Самое сильное падение было по маслу и сыру — самым дорогим категориям. Сырье сначала подорожало примерно на четверть, готовые продукты вслед за ним выросли в цене, а когда сырье подешевело, розница быстро цену не снизила. Потребитель на это отреагировал.
Сейчас восстановление уже идет. По маслу продажи растут, хотя к прежнему уровню еще не вернулись. Цельномолочная продукция пострадала меньше и уже показывает рост. Люди постепенно привыкают к новым ценам. Если не будет очередного резкого скачка, потребление может прибавлять примерно 1–2% в год.
— Кто забирает этот прирост — российские компании?
— Во многом белорусы. Беларусь ежегодно прибавляет примерно 300–400 тысяч тонн молока. У них растет продуктивность, строятся фермы, снова разрешен завоз животных. Внутренний рынок небольшой: население около девяти миллионов человек и сокращается, потребление сильно не растет. Поэтому дополнительное молоко идет прежде всего в Россию.
Российский рынок для Беларуси остается главным и самым прибыльным. И если общий спрос в России прибавляет несколько процентов, значительную часть этого прироста белорусские предприятия способны забрать себе.
— Вы упоминали, что крупные переработчики чувствуют себя устойчиво. Например, что происходит с бывшим молочным бизнесом PepsiCo?
— Он чувствует себя прекрасно: объемы сокращаются, но доходность растет. Компания урезала ассортимент, оптимизировала производственные площадки и затраты. В прошлом году продала площадку в Уфе, сосредоточила производство по другим регионам. С финансовой точки зрения у них все хорошо.
Это хороший пример того, как крупный бизнес становится эффективнее. Меньше площадок, меньше ассортиментных позиций, ниже издержки — и при этом устойчивая экономика.
— Вернемся к сыру. Насколько глубоко там упали цены?
— Российские производители уже опускают цены. Стандартный полутвердый «голландский» сыр доходил примерно до 430 рублей за килограмм. Если пересчитать это обратно в молоко, экономика у производителя получается не слишком убедительной.
При этом сокращается и рынок дешевых сырных продуктов. Налоговые органы проходят по производителям и требуют доплаты НДС. Системы прослеживаемости становятся жестче: если вы не купили растительный жир, то он не может просто появиться в готовом продукте. Для крупной компании работать через цепочки фирм-однодневок слишком рискованно.
Бывали периоды, когда контроль фактически ослабляли, чтобы удержать цену сливочного масла на полке. Тогда в сетях появлялось много сомнительной продукции. Но после стабилизации цены таких поставщиков снова убрали. Сейчас пространства для откровенной фальсификации становится меньше.
— То есть во время масляного кризиса заменители сознательно пустили на полку?
— Я бы сказал так: примерно два года назад, когда сливочное масло доходило в опте почти до тысячи рублей за килограмм, проверяющим негласно дали понять, что рынок не нужно чрезмерно зажимать. Задача была удержать цену на полке.
И тогда многие производители, которых раньше в крупных сетях почти не было, туда вышли. За год они заняли часть полки. Потом ситуация с настоящим маслом стабилизировалась, контроль снова усилили — и сейчас большинство таких марок в федеральных сетях уже не встретишь.
— Получается, рынок сначала сам создал для них окно, а потом его закрыл?
— Именно. Их допустили как временный ценовой буфер, а когда необходимость исчезла, начали последовательно убирать.
— Один из заметных потребительских трендов — продукты с высоким содержанием белка. Он уже дошел до России?
— Да, конечно. Компании выпускают высокобелковое молочные продукты, многие смотрят в эту сторону..
Но емкость этого рынка пока небольшая. Возникает тренд, вокруг него много разговоров, потом продукт занимает свою нишу. Вспомните растительные напитки: был бум и прогнозы, что к 2030 году они займут чуть ли не половину рынка. В итоге категория нашла своего покупателя, но взрывного роста больше нет.
С высокобелковыми продуктами, думаю, будет похоже. Они останутся частью здорового питания, но традиционную молочную продукцию не вытеснят.
— А творог? Мы видим, что интерес к нему растет даже в странах, где раньше такой культуры почти не было. Мы даже шутили, что за последние годы из русскоязычных стран уехало много людей и они сформировали спрос на творог в новых местах — во Вьетнаме, Индонезии и других странах.
— Есть такая история. Люди переезжают, а пищевая привычка остается. Без творога жить тяжело, — смеется Дмитрий Мирончиков. — В итоге локальные производители начинают отвечать на этот спрос.
— Если говорить об экспорте в дальнее зарубежье: он у России был небольшим. Что-то изменилось?
— Почему небольшим? В 2023–2024 годах российские компании достаточно активно зашли с сухим молоком в Алжир, хорошие объемы шли на Ближний Восток. В прошлом году экспорт сдерживал курс рубля. При курсе порядка 85–90 рублей за доллар поставки снова становятся экономически проходимыми, и основные игроки возвращаются на внешние рынки.
— Да, но если смотреть на общий импорт Китая, Саудовской Аравии или ОАЭ, доля России там пока очень мала.
— Но у нас есть понятное конкурентное преимущество — дешевые молочные белки: сухое обезжиренное молоко, сыворотка и другие ингредиенты. Есть экспорт мороженого — это отдельный устойчивый рынок.
Если Россия экспортирует в Алжир 10–15 тысяч тонн СОМ в год, я бы не называл это незначительным объемом. Плюс большие поставки идут в Казахстан и Узбекистан. В отдельные месяцы СОМ внутри России уже начинает дорожать именно потому, что значительную часть продукта вывезли, в том числе в Алжир.
— Но нынешняя логистика может этот экспорт остановить?
— Логистика — действительно серьезный вызов. Возможности черноморских портов ограничены, железная дорога перегружена. Компании используют Балтику, Дальний Восток, ищут обходные маршруты.
Но торговля не останавливается. Люди крутятся, находят варианты. Поэтому я не думаю, что экспорт исчезнет. Другое дело, что его дальнейшая динамика очень зависит от внешней ситуации и курса рубля.
— Но Россия и сама зависит от импорта молочного жира. Что происходит, когда привычный канал поставок закрывается?
— Всегда находятся альтернативные пути. Когда возник дефицит, на рынок приехало индийское масло —оно помогло выровнять ситуацию. Завезли порядка 20 тысяч тонн. Снова пошли поставки из Ирана.
Можно спорить, где произведено масло и из какого сырья, потому что статистика здесь очень неоднозначна. По моим оценкам Россия потребляет около 300 тысяч тонн масла, примерно 100 тысяч приходит из Беларуси и около 300 тысяч производит сама. Уже видно, что цифры между собой не сходятся.
Часть продукта может производиться из заменителя молочного жира, часть — перефасовываться. Похожую картину можно увидеть и в Казахстане: сырого молока не хватает, но официальное производство масла растет. Поэтому к рекордным показателям нужно относиться осторожно и смотреть на происхождение сырья.
Но главный вывод простой: даже при повреждении терминалов и ограничении привычных маршрутов торговля не прекращается. Индия, Иран, обходные логистические схемы — рынок все равно ищет замену.
— Давайте поговорим о топливе. Насколько его подорожание ударило по молочной отрасли?
— В отдельных регионах проблема была острой. Летом возникали перебои, логистика подорожала. Но если брать переработку молока, мы оценивали влияние увеличения стоимости топлива и тарифов максимум примерно в 2% конечной цены продукта.
То есть само по себе ситуация с топливом отрасль не обрушит. Проблема в нарушении ритмичности. Сырое молоко нельзя надолго положить на склад: его нужно каждый день забрать с фермы и переработать. Поэтому любой логистический сбой для молочников чувствительнее, чем для многих других отраслей.
— Как Вы видите российский рынок в ближайшие несколько лет?
— Думаю, он будет достаточно стабильным. Взрывного роста не будет, но и системного падения я не ожидаю. Потребление понемногу восстановится, под него на 1–2% в год может расти производство молока.
Но здесь очень многое зависит от того, когда и чем закончится нынешняя внешнеполитическая ситуация, каким будет курс и насколько доступны будут экспортные маршруты. Сейчас более точный прогноз — это гадание на кофейной гуще.
При этом прежний ресурс роста продуктивности постепенно исчерпывается. Если современная ферма получает меньше 11 тысяч килограммов на корову в год, ее уже могут считать недостаточно эффективной. На таких уровнях каждый следующий шаг дается сложнее.
— Государство ставило задачу прибавить еще несколько миллионов тонн молока. Насколько она реалистична?
— Технически нарастить производство можно. Но у меня всегда возникает вопрос: зачем? Если ставится задача прибавить шесть миллионов тонн, нужно сразу понимать, кто это молоко купит.
Рассчитывать только на Китай уже нельзя: Китай сам быстро наращивает производство и начинает экспортировать отдельные молочные продукты, включая масло. Поэтому рост должен опираться на конкретный рынок и понятный спрос. Просто произвести дополнительный объем ради выполнения показателя — не стратегия.
— Вертикальная интеграция — обязательное условие эффективности? Ферма должна перерабатывать все собственное молоко?
— Не обязательно. Иногда собственник говорит: «Мы перерабатываем все свое молоко», — а я спрашиваю: зачем? Свое молоко можно выгодно продать, а для переработки купить более дешевое сырье на рынке.
Вертикальная интеграция работает, когда внутри холдинга правильно выстроена экономика. Сам факт, что у вас есть и ферма, и завод, еще не гарантирует прибыль.
— И все-таки сельское хозяйство остается живучим бизнесом?
— Оно как было живучим, так и останется. Особенно молоко. В европейской части России, если не брать отдельные южные регионы, это один из самых доходных способов использования земли через животноводство.
Какого-то сумасшедшего роста ждать не стоит, но и ощущения, что отрасль разваливается, нет. Люди продолжают заниматься молоком, потому что в нынешних условиях это один из немногих понятных и предсказуемых аграрных бизнесов.
— Чего Вы ожидаете от AqAltyn?
— Для меня это новое мероприятие. Последним вашим крупным форумом в регионе, в котором я участвовал, была Молочная Олимпиада в Ташкенте. Там всегда собирались интересные люди. На AqAltyn, насколько я понимаю, будет более целевая аудитория.
Мне в первую очередь интересно посмотреть и послушать. У меня были проекты в Казахстане, сейчас есть проекты в Узбекистане. Хочу понять, насколько адекватно сами участники рынка оценивают состояние своих молочных отраслей, что они считают главными ограничениями и куда собираются двигаться.
И, конечно, важна тема кадров. Можно вложить деньги в ферму, купить животных и оборудование, но если нет специалистов, ничего не заработает. Наши страны остаются дружественными, поэтому нужен обмен компетенциями и людьми. Уже сейчас много российских и белорусских специалистов работают в Казахстане и Узбекистане. Думаю, этот процесс будет развиваться.
Генеральный партнер AqAltyn - Borte Engineering https://engborte.kz/
Как ведущий национальный производитель Казахстана Borte Engineering создает высокотехнологичное оборудование для пищевой промышленности, подтвердив свое качество включением в Реестр отечественных производителей. Компания успешно сотрудничает с предприятиями по всей Центральной Азии, укрепляя региональную экономику.
Партнерами мероприятия также выступают:
Молочный союз Казахстана https://kazsut.com/
France Group https://francegroup.org/ru
Ассоциация Qazaq Sut https://qazaqsut.kz/
CRI Kazakhstan https://cri-kazakhstan.kz/