Dmitry Mironchikov, Rus Süt Endüstrisinde Kriz Olmadığını Belirtti
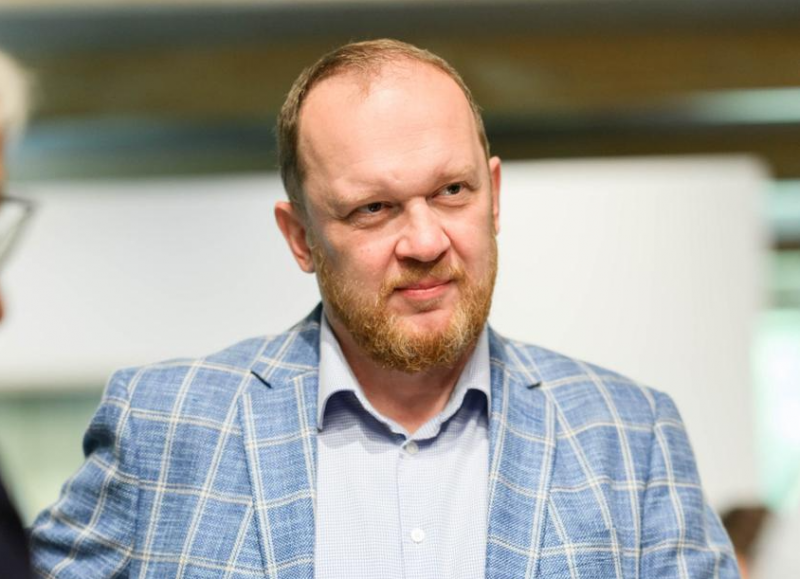
— Dmitry, sizi Rus pazarının bir uzmanı olarak AqAltyn'e davet ediyoruz. Bugün Rusya'da sütle ilgili neler oluyor?
— İroni olmadan söylüyorum, Rusya'daki süt durumu oldukça iyi. Şu anda tarımda başka ne yapılabilir bir düşünün. Tahıl ve yağlı tohumlar düşük fiyatlar nedeniyle ihraç edilmesi zor, ama süt durumu, herhangi bir epizootik sorun olmadıkça, genel olarak olumlu.
Eğer kârı hektar başına hesaplayacak olursanız, süt çoğu bölgede en kârlı tarımsal işlerden biri olmaya devam ediyor, sığır eti ile birlikte. Bu yüzden süt çiftçiliğine olan ilgi devam ediyor.
— Ama üretim hâlâ büyüyor mu?
— Burada durum değişti. Yıl başında büyüme %4-6 seviyesindeydi, ancak son iki üç ayda neredeyse durdu. Yıl bazında hafif bir artış var, ancak bu yılın başındaki güçlü başlangıca dayanıyor. Yıl sonunda yalnızca küçük bir artış bekliyorum.
Sektörün konsolidasyonu devam ediyor, oysa üretim büyümesi durdu. Bunlar farklı süreçler.
— Neden durdu?
— İki ana neden var. Birincisi, Sibirya ve güney Rusya büyük ölçüde etkilendi. Bazı bölgeler ciddi epizootik sorunlarla karşılaştı, bazı büyük çiftlikler birçok hayvanını kaybetti veya tüm sürülerini kesmek zorunda kaldı. Bu, üretimi önemli ölçüde etkiledi.
Büyük şirketler sürülerini yeniden oluşturabilir, fakat yalnızca destekle. Burada ikinci sorun ortaya çıkıyor: bütçe kısıtlamaları nedeniyle hükümet desteği önemli ölçüde azaldı.
Şu anda devam eden projeler, esas olarak iki üç yıl önce başlatılan projelerdir. İki ila dört bin başlık yeni kompleksler açılıyor ve bazı çiftlikler kapasitesini artırıyor. Ancak, görünürde çok az yeni proje var, bu yüzden resmi istatistiklerde görülen büyüme büyük ölçüde önceki yatırım döngülerinin tamamlanmasının sonucudur.
— Yani "süt endüstrisi krizi" terimi size hitap etmiyor mu?
— Hayır, kriz yok. Negatif dinamikler var. Gelişme devam ediyor, ancak daha yavaş bir hızda.
Süt giderek büyük çiftliklerde yoğunlaşıyor. Eski ve küçük çiftlikler yavaş yavaş yok oluyor. Eğer biri 600-800 başlık bir çiftliği kapatırsa, muhtemelen yeni bir tane açmayacaktır. Büyük bir holding sürüsünü yeniden oluşturup yatırım yapmaya devam edecektir.
Tahminime göre, ilk 50 üretici şu anda Rusya'nın pazar sütünün yaklaşık %45-50'sini oluşturuyor ve bu pay artacak. Küçük çiftlikler pahalı uzmanları karşılayamaz ve güçlü bir ekip olmadan yüksek verimlilik elde edilemez. Ekonomiyi dengelemek için yüksek verimlere ihtiyacınız var.
— Sütün hâlâ kârlı olduğunu söylediniz. Peki satın alma fiyatı ne durumda?
— Yıl bazında yaklaşık %20-25 düştü. Eylül ayında biraz yükseldi, bu da paradoksal bir duruma yol açtı.
— Mevsimsellik nedeniyle mi?
— Sadece bu değil. Ana olarak palm yağı ile ilgili sorunlar nedeniyle. Liman terminallerine yapılan saldırıların ardından arz kesintileri yaşandı, eldeki liman kapasitesi azaldı. "Palm" pazarı küçüldü.
Bizim "sosyal sektör için doğaüstü ürün üreticileri" tereyağı ve krema satın almak için acele ettiler. Ham süt almazlar çünkü alım tesisleri yoktur. Ancak, pazardan tereyağı ve kremayı aktif bir şekilde çektiler.
Bunun sonucunda süt yağı ikameleri önemli ölçüde daha pahalı hale geldi. İki ay önce kilogramı yaklaşık 120-130 rubleydi; şimdi yaklaşık 220 ruble. Krema fiyatları yükseldi ve bu da ham süt fiyatlarını yukarı çekti.
Daha önce, yıl sonuna kadar fiyatların istikrarlı kalmasını bekliyordum: süt üreticileri iyi bir ekonomik durumda, işleyiciler de öyle. Ancak yağ kıtlığı dengeleri değiştirdi. Fiyatlar kategoriler arasında büyük ölçüde değişiyor.
— Palm yağı sorunlarından bahsettiniz. EFCO durumu ile ilişkili mi?
— EFCO gerçekten önemli lojistik zorluklarla karşılaştı. Karadeniz'deki liman terminalleri hasar gördükten sonra, Baltık liman kapasiteleri yetersiz kaldı. Bu yüzden sorun, şirketin faaliyetlerini durdurması değil, malların ithal edilmesinin fiziksel olarak daha zor hale gelmesiydi.
— Ama şirketin liderliği ceza kovuşturmasıyla karşı karşıya kaldı. Bu, operasyonları etkiledi mi?
— Görüldüğü kadarıyla hayır. Üç liderin tutuklanmasının dışında, yönetim aynı şekilde devam ediyor. Süreçlerde bir değişiklik fark etmedim. Sorun liman lojistiğiyle ilgiliydi.
Bu süt pazarı için çok önemli. Bitkisel yağ kıt olduğunda, ikame üreticileri süt yağlarına yönelir. Talep hızla kremaya ve tereyağına kayıyor, ancak bu işletmeler doğrudan ham süt kabul etmez.
— Şu anda en sorunlu görünen kategori hangisi?
— Peynir. Son iki ayda artan yağ talebi nedeniyle tereyağı stokları azaldı. Bu arada, peynir stokları yüksek kaldı — peynir satışları durgunlaştı.
Tam süt ürünleri şirketleri genellikle işleme hacimleri ve ekonomik durum açısından istikrarlıdır. Kar marjları faaliyetlere izin verir. Peynir daha zorlu: tüketiciler için çok pahalı hale geldi.
— Kazak işleyiciler, Rus ve Belarus tereyağının rekabet edemeyecekleri fiyatlarla geldiğinden şikayet ediyorlar.
— Belirli fiyata bağlı. Rusya her zaman Kazakistan'a süt ürünleri tedarik etti, bunu biliyoruz. Şu anda, Rus ve Belarus tereyağı fiyatları benzer durumda.
Belarus işletmeleri gerçekten Orta Asya pazarlarında fiyatları aşağı çektiler. Eğer önceki gösterge fiyatları düşünürsek, tereyağı Rusya'ya kilogramı yaklaşık 570 rubleye satılırken, Orta Asya'ya yaklaşık 5.5 dolara, yani 450 ruble civarında satıldı. Geçen yılın tereyağı da dahil olmak üzere büyük stokları temizlemeleri gerekiyordu.
Şimdi, Belarus stokları belirgin şekilde azaldı. Aylık yaklaşık 8-10 bin ton üretiyorlar ama 12-15 bin ton sattılar, esas olarak Rusya ve Orta Asya'ya. Bu nedenle, ihracat gösterge fiyatlarının yükselmesini bekliyorum.
— Bu Belarus göstergeleri nasıl çalışıyor? Katı sınırlar mı?
— Hayır, önerilen parametrelerdir. Ancak, bir fiyat savaşı başlarsa, Rus düzenleyiciler tedarikçilere hızla baskı yapabilirler.
Ağustos ayında, bazı işletmeler deney yapmaya çalıştı — %70'ten az yağ içeren tereyağı sattılar, çünkü göstergeler %70 ve üzeri, ve %80 ve üzeri kategoriler için belirlenmişti. Tepki neredeyse anında oldu.
Geçen yıl, Belaruslular az teslimat yaptı, bu yıl ise Rus pazarına fazla süt ürünü teslim ettiler. Dolayısıyla, dengeler mutlak değildir — düzenleyiciler esas olarak fiyat koridorları aşıldığında sert tepki verirler.
— Ama yerel süt olmasına rağmen Kazak tereyağı neden daha pahalı?
— Hammade fiyatlarını düşünün. Kazakistan'da ham süt, Rusya'ya benzer maliyetlerde ve bazı bölgelerde daha da pahalı. Konuşmamız sırasında tekrar hesapladık: Doğu Kazakistan'da, kilogramı yaklaşık 285 tenge, yani KDV dahil yaklaşık 53 ruble. Almatı bölgesinde — yaklaşık 305 tenge, KDV dahil, o zamanlar yaklaşık 57 ruble. Sibirya'da benzer süt yaklaşık 46-47 rubleye mal oluyor.
Tenge, ruble ile yakından bağlantılıdır. Ruble zayıfladığında, Rus ürünleri daha rekabetçi hale gelir, bu da ihracatı artırır. Şu anda, Rusya'nın yağsız süt tozu, başlıca üretici ülkeler arasında en ucuz olanlardan biridir ve yaygın ihracata yol açar.
Kazakistan, Rusya ve Belarus ile bir gümrük alanı paylaşıyor. Yerel işleyiciler her zaman bunu tercih etmiyor. Ancak, ithalat kısıtlanırsa, düşünülmesi gereken: raf fiyatlarına ne olacak ve tüketiciler ürünleri karşılayabilir mi?
— Yani pazar koruması tek başına sorunu çözmeyecek mi?
— Çözmeyecek. Maliyet yönetimi gereklidir. Kazakistan kendi sütüne ihtiyaç duyuyor, ancak inek sayısını artırmak yeterli değil. Üretim kültürü, yem temeli, veteriner sağlığı ve uzmanlar olmadan, hiçbir mucize gerçekleşmeyecek.
Kazakistan'da tarımsal organizasyon üretimi gerçekten büyüyor. Güneyde, özellikle Şımkent ve Türkistan çevresinde, AqAltyn'in düzenleneceği yerlerde, gerçek bir patlama var: yeni çiftlikler inşa ediliyor, hayvanlar ithal ediliyor, yatırımlar akıyor. Bu, Kazakistan'ın süt üretimini sistematik olarak artırmaya yönelik dördüncü denemesi gibi görünüyor.
Bu kez ne çıkacağını görmek asıl soru. Eğer süt üretimi yükselirse, bir pazara ihtiyaç duyacaktır. Dolayısıyla, çiftlik büyümesiyle birlikte işleme ve pazar gelişimi de eşlik etmelidir.
— Rusya'da talep ne durumda? 2023-2024'te "askeri para" tarafından yönlendirildi. Bu dalga sona erdi mi?
— Evet, 2025 yılında talep fiziksel anlamda yaklaşık %4-5 düştü. Kilogramlara odaklanıyorum, rublelere değil, çünkü mali göstergeler fiyatlarla birlikte yükselir.
En keskin düşüş tereyağı ve peynirdeydi — en pahalı kategoriler. Hammadde başlangıçta yaklaşık dörtte bir oranında arttı, bitmiş ürünler takip etti ve ham fiyatlar düştüğünde perakende fiyatlar hızla düşmedi. Tüketiciler buna tepki gösterdi.
Toparlanma devam ediyor. Tereyağı satışları artıyor, ancak önceki seviyelere geri dönmedi. Tam süt ürünleri daha az zarar gördü ve zaten büyüme gösteriyor. İnsanlar yavaş yavaş yeni fiyatlara uyum sağlıyor. Ani fiyat artışları olmazsa, tüketim yıllık yaklaşık %1-2 artabilir.
— Bu büyümeyi kim yakalıyor — Rus şirketleri mi?
— Büyük ölçüde Belaruslular. Belarus yıllık yaklaşık 300-400 bin ton süt ekliyor. Verimlilik artıyor, çiftlikler inşa ediliyor, hayvan ithalatına tekrar izin veriliyor. İç pazar küçük: nüfus yaklaşık dokuz milyon ve düşüşte, tüketim durgun. Dolayısıyla, fazla süt çoğunlukla Rusya'ya gidiyor.
Rus pazarı Belarus'un ana ve en kârlı pazarı olmaya devam ediyor. Rusya'nın genel talebi birkaç puan artarsa, Belarus işletmeleri bu büyümenin önemli bir kısmını yakalayabilir.
— Büyük işleyicilerin istikrarlı olduğunu söylediniz. Örneğin, PepsiCo'nun eski süt işinde ne oluyor?
— İyi gidiyor: hacimler azalıyor, ancak kârlılık artıyor. Şirket yelpazesini azalttı, üretim sahalarını ve maliyetlerini optimize etti. Geçen yıl, Ufa sahasını sattı, üretimi diğer bölgelere odakladı. Mali açıdan iyi durumdalar.
Bu, büyük işletmelerin nasıl daha verimli hale geldiğinin bir örneği. Daha az site, daha az ürün hattı, daha düşük maliyetler — ancak istikrarlı ekonomi.
— Peynir konusuna geri dönersek. Orada fiyatlar ne kadar düştü?
— Rus üreticiler zaten fiyatları düşürüyor. Standart yarı sert "Dutch" peynir kilogramı yaklaşık 430 rubleye ulaştı. Sütle geri dönüştürüldüğünde, bu üreticiler için ekonomik olarak ikna edici değil.
Ucuz peynir ürünleri pazarı da daralıyor. Vergi makamları üreticileri denetleyerek KDV eklemeleri talep ediyor. İzlenebilirlik sistemleri sıkılaşıyor: bitkisel yağ satın almadıysanız, bitmiş üründe ortaya çıkamaz. Büyük şirketler için paravan şirketlerle çalışmak çok riskli.
Tereyağı raf fiyatlarını sabit tutmak için kontrolün gevşetildiği dönemler oldu. O zamanlar mağazalarda birçok şüpheli ürün ortaya çıktı. Fiyatlar istikrar kazandıktan sonra, bu tür tedarikçiler tekrar ortadan kaldırıldı. Şimdi, bariz sahtekarlık için daha az yer var.
— Yani tereyağı krizinde, ikameler kasıtlı olarak raflara mı kondu?
— Yaklaşık iki yıl önce, toptan tereyağı fiyatları kilogram başına bin rubleye yaklaştığında, düzenleyiciler pazara çok fazla baskı yapmamak için ince bir şekilde işaret etti. Amaç, raf fiyatlarını sabit tutmaktı.
Çoğu üretici, daha önce büyük zincirlerde nadiren görülen, pazara girdi ve bir yıl boyunca raf alanı işgal etti. Gerçek tereyağı durumu istikrar kazandığında, kontrol tekrar arttı — şimdi, bu tür markaların çoğu federal zincirlerde bulunmuyor.
— Yani pazar onlara bir pencere açtı ve sonra kapadı mı?
— Kesinlikle. Geçici bir fiyat tamponu olarak izin verildiler ve ihtiyaç ortadan kalktığında sistematik olarak kaldırıldılar.
— Dikkat çeken bir tüketici eğilimi, yüksek proteinli ürünlerdir. Bu Rusya'ya ulaştı mı?
— Evet, kesinlikle. Şirketler yüksek proteinli süt ürünleri üretiyor ve birçoğu bu alanda araştırma yapıyor.
Ancak bu pazarın kapasitesi hâlâ küçük. Bir trend ortaya çıkıyor, çokça konuşuluyor, sonra ürün kendi nişini buluyor. Bitkisel bazlı içecekleri düşünün: bir patlama oldu ve 2030'a kadar pazarın neredeyse yarısını ele geçirecekleri tahmin ediliyordu. Kategori alıcısını buldu, ancak artık patlayıcı bir büyüme yok.
Yüksek proteinli ürünlerin benzer bir yol izleyeceğine inanıyorum. Sağlıklı beslenmenin bir parçası olarak kalacaklar, ancak geleneksel süt ürünlerini yerinden etmeyecekler.
— Ve lor peyniri? Daha önce böyle bir kültürün az olduğu ülkelerde bile artan bir ilgi görüyoruz. Son yıllarda Rusça konuşan birçok insanın yurtdışına taşındığını ve Vietnam, Endonezya ve diğer yeni yerlerde lor peyniri talebi yarattığını şaka yollu söylüyoruz.
— Bu gerçekten doğru. İnsanlar taşınıyor, ancak beslenme alışkanlıkları kalıyor. Lor peyniri olmadan yaşamak zor, diye gülüyor Dmitry Mironchikov. Sonuç olarak, yerel üreticiler bu talebi karşılamaya başlıyor.
— Uzak ülkelere ihracattan bahsederken: Rusya'nın ihracatı küçüktü. Bir şeyler değişti mi?
— Neden küçük? 2023-2024'te, Rus şirketleri kuru sütle Cezayir pazarına aktif olarak girdi, Orta Doğu'ya iyi hacimler gidiyordu. Geçen yıl, ruble döviz kuru ihracatı engelledi. Dolar başına yaklaşık 85-90 ruble seviyelerinde, sevkiyatlar tekrar ekonomik olarak uygun hale geliyor ve büyük oyuncular yeniden dış pazarlara dönüyor.
— Evet, ama Çin, Suudi Arabistan veya BAE'nin genel ithalatlarına bakarsak, Rusya'nın payı hâlâ çok küçük.
— Ancak net bir rekabet avantajımız var — ucuz süt proteinleri: yağsız süt tozu, peynir altı suyu ve diğer bileşenler. Aynı zamanda dondurma ihracatı da var — ayrı bir istikrarlı pazar.
Rusya'nın Cezayir'e yıllık 10-15 bin ton YST ihraç etmesi durumu önemsiz olarak adlandırmazdım. Ayrıca, Kazakistan ve Özbekistan'a büyük sevkiyatlar var. Belirli aylarda, iç YST fiyatları tam da önemli hacimlerin ihraç edilmesi nedeniyle artıyor, Cezayir dahil.
— Ancak mevcut lojistik bu ihracatı durdurabilir mi?
— Lojistik gerçekten ciddi bir zorluk. Karadeniz liman kapasiteleri sınırlı ve demiryolları aşırı yüklü. Şirketler Baltık, Uzak Doğu ve alternatif rotaları kullanıyor.
Ancak ticaret durmuyor. İnsanlar uyum sağlıyor ve çözümler buluyor. Dolayısıyla, ihracatın ortadan kalkacağını sanmıyorum. Gelecekteki dinamikler, büyük ölçüde dış faktörlere ve ruble döviz kuruna bağlı olacak.
— Ancak Rusya'nın kendisi süt yağı ithalatına dayanıyor. Alışılmış tedarik kanalları kapandığında ne olur?
— Her zaman alternatif yollar bulunur. Bir açık ortaya çıktığında, Hint tereyağı piyasaya girdi ve durumu istikrara kavuşturdu. Yaklaşık 20 bin ton ithal edildi. İran'dan tedarikler yeniden başladı.
Bu tereyağının nerede üretildiği ve hangi hammaddelerden yapıldığı tartışmalıdır, çünkü istatistikler net değil. Rusya'nın yaklaşık 300 bin ton tereyağı tükettiğini tahmin ediyorum, bunun yaklaşık 100 bini Belarus'tan ve yaklaşık 300 bini yerli üretiliyor. Açıkça, rakamlar uyumlu değil.
Bazı ürünler süt yağı ikamelerinden yapılmış olabilir, diğerleri yeniden paketlenmiş olabilir. Kazakistan benzer bir model gösteriyor: ham süt az, ancak resmi tereyağı üretimi artıyor. Bu nedenle, rekor rakamları dikkatlice yorumlamalı ve hammaddenin kökenini düşünmelidir.
Esas çıkarım basit: terminal hasarı ve sınırlı rotalar olsa bile ticaret devam ediyor. Hindistan, İran ve alternatif lojistik yollar — pazar ikameler arıyor.
— Yakıtı konuşalım. Fiyat artışı süt endüstrisini nasıl etkiledi?
— Belirli bölgelerde sorun yoğun oldu. Yaz aylarında arz kesintileri yaşandı ve lojistik daha pahalı hale geldi. Ancak, süt işleme düşünüldüğünde, yakıt ve tarife maliyet etkilerini ürünün nihai fiyatının en fazla %2'si olarak tahmin ettik.
Dolayısıyla, yakıt sorunları tek başına sektörü çökertmeyecek. Sorun, ritim bozulmalarında yatıyor. Ham süt uzun süre depolanamaz: çiftliklerden günlük olarak toplanmalı ve işlenmelidir. Bu nedenle, herhangi bir lojistik arızası süt üreticileri için birçok diğer sektöre göre daha hassastır.
— Rus pazarını önümüzdeki yıllarda nasıl görüyorsunuz?
— Oldukça istikrarlı olacağını düşünüyorum. Patlayıcı bir büyüme olmayacak, ancak sistematik bir düşüş de beklemiyorum. Tüketim yavaş yavaş toparlanacak, süt üretimi potansiyel olarak yıllık %1-2 büyüyebilir.
Çok şey, mevcut jeopolitik durumun nasıl ve ne zaman çözüleceğine, döviz kuruna ve ihracat rotalarının kullanılabilirliğine bağlı olacak. Şimdi daha kesin bir tahmin yapmak, çay yaprakları okumaya benziyor.
Önceki verimlilik artış kaynağı yavaş yavaş tükeniyor. Modern bir çiftlik, inek başına yıllık 11 bin kilogramdan az üretirse, zaten verimsiz kabul ediliyor. Bu seviyelerde, sonraki her adım daha zorlu.
— Hükümet birkaç milyon ton süt eklemeyi hedeflemişti. Bu ne kadar gerçekçi?
— Teknik olarak, üretimi artırmak mümkün. Ancak, her zaman sorarım: neden? Eğer hedef altı milyon ton eklemekse, bu sütün kim tarafından satın alınacağını anlamak önemlidir.
Sadece Çin'e güvenmek artık mümkün değil: Çin hızla üretimini artırıyor ve tereyağı da dahil olmak üzere belirli süt ürünlerini ihraç etmeye başlıyor. Bu nedenle, büyüme belirli pazarlar ve net talep üzerine inşa edilmelidir. Sadece belirli hedefleri karşılamak için ek hacimler üretmek bir strateji değildir.
— Verimlilik için dikey entegrasyon bir ön koşul mu? Bir çiftlik tüm sütünü işlemek zorunda mı?
— Gerekli değil. Bazen sahibi 'Tüm sütümüzü işliyoruz' diyor ve ben soruyorum: neden? Sütünüzü satmak kârlı olabilir ve işleme için daha ucuz hammaddeleri piyasadan satın alabilirsiniz.
Dikey entegrasyon, holdingin iç ekonomisi iyi yapılandırıldığında işe yarar. Sadece bir çiftliğe ve bir tesise sahip olmak, kârlılığı garanti etmez.
— Yine de tarım dayanıklı bir iş mi?
— Her zamanki kadar dayanıklıdır, özellikle süt. Avrupa Rusya'sında, bazı güney bölgeleri hariç, araziyi hayvancılıkla kullanmanın en kârlı yollarından biridir.
Patlayıcı bir büyüme beklemeyin, ancak sektörün çökme hissi de yok. İnsanlar sütle devam ediyor, çünkü mevcut koşullarda, birkaç anlaşılabilir ve öngörülebilir tarımsal işlerden biridir.
— AqAltyn'den ne bekliyorsunuz?
— Bu benim için yeni bir etkinlik. Bölgedeki katıldığım son büyük forum Taşkent'teki Süt Olimpiyatlarıydı. Orada her zaman ilginç insanlar toplanırdı. AqAltyn, anladığım kadarıyla daha hedeflenmiş bir kitleye sahip olacak.
Öncelikle gözlemlemeye ve dinlemeye ilgi duyuyorum. Kazakistan'da projelerim oldu ve şu anda Özbekistan'da projelerim var. Pazar katılımcılarının süt endüstrilerini ne kadar doğru değerlendirdiklerini, ana kısıtlamaları ne olarak gördüklerini ve nereye gitmeyi planladıklarını anlamak istiyorum.
Tabii ki, personel konusu çok önemli. Bir çiftliğe yatırım yapabilirsiniz, hayvanlar ve ekipman satın alabilirsiniz, ancak uzmanlar olmadan hiçbir şey işe yaramaz. Ülkelerimiz dost kalıyor, bu yüzden yetkinlik ve personel değişimi ihtiyacı var. Zaten birçok Rus ve Belarus uzmanı Kazakistan ve Özbekistan'da çalışıyor. Bu sürecin devam edeceğini düşünüyorum.
Dmitry Mironchikov, bağımsız süt endüstrisi danışmanı ve ham süt pazarında en deneyimli Rus uzmanlardan biridir. Profesyonel kariyerinin önemli bir bölümünü, PepsiCo Rusya'nın ham süt tedarik direktörü olarak bir büyük süt şirketinde geçirmiştir. Bu rolde, Mironchikov, işleme tesislerine hammadde tedarikinden sorumlu olan önemli bir üretim zinciri bağlantısının başındaydı ve ülkenin çeşitli bölgelerinden tarım üreticileriyle doğrudan çalıştı.
AqAltyn'ın Genel Ortağı - Borte Engineeringhttps://engborte.kz/
Borte Engineering, Kazakistan'da lider bir ulusal üretici olarak, gıda endüstrisi için yüksek teknoloji ekipmanları üretmektedir ve Yerli Üreticiler Kaydı'na dahil edilmesiyle onaylanmıştır. Şirket, Orta Asya genelindeki işletmelerle başarılı bir işbirliği yaparak bölgesel ekonomiyi güçlendirmektedir.
Etkinlik ortakları ayrıca şunlardır:
Kazakistan Süt Birliğihttps://kazsut.com/
France Grouphttps://francegroup.org/ru