威尔士乳制品农场在冬季面临严重利润压力
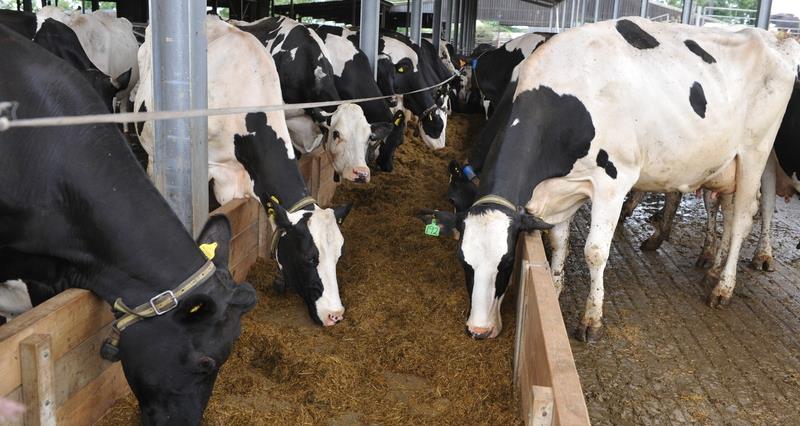
威尔士的乳制品农场在经历了长时间的高成本和有限的饲料供应后,正以削弱的现金状况进入冬季居住期。商业乳制品行业每年价值9.29亿英镑,并支持该地区成千上万的农业和加工工作。尽管农场门口的牛奶价格在经历了一年以上的波动后有所回升,但许多情况下的收入仍低于牛奶的生产成本。一些商业畜群持续在亏损中运营,降低了积累的运作资本储备。
冬季是农场运营周期中最昂贵的部分,因为能源、饲料和垫料的需求同时上升。对饲料供应的压力紧随史上最热和最干旱的夏季之一而来,这是因为整个威尔士的牧场增长受到抑制。管家开始比预期更早地使用储存的青贮饲料,在正常居住期之前。季末降雨允许一些农场制作额外的青贮饲料,但许多农场仍以不足的数量和低于要求的营养质量进入冬季。
饲料库存耗尽的农场不得不购买更多高蛋白饲料、混合饲料和可消化纤维补充剂,以维持牛的状态。这些替代品增加了每头牛的每日饲养成本,并降低了通常与以牧场为基础的乳制品生产相关的成本优势。因此,饲料短缺正好赶上农场面临的最高季节性支出期。
燃料和肥料加重了这种压力。用于田间机械和常规饲养作业的红色柴油价格较2025年底价格水平上涨了50%。用于集约化草地管理的关键投入品硝酸铵肥料的批发价格较2026年初上涨了约20%。更高的价格降低了农场提前购买投入品或对下一个春季生产周期对冲成本的能力。
全球乳制品市场提供的支持有限。购买需求被描述为疲软,而整体供应压力有所缓解,几乎没有立即的市场支撑来大幅增加农场门口价格。大约一半的商业乳制品农场参与了地区可持续农业计划。根据来源材料,这使得相当一部分农场不在该资金安排之外。放贷方正在监控运营贷款的债务服务比率,并建议企业推迟非必要的机械采购,同时优先考虑短期的商户信贷义务。
低利润率也影响了长期的农场运营。长期的负现金流可能会延迟基础设施工作和兽医治疗,并可能导致畜群减少。向地区奶酪加工厂和液奶包装厂稳定供应牛奶依赖于乳制品企业的财务可行性。来源材料归于NFU Cymru,表示在行业向2027年过渡时,处理商、零售商和农民之间需要更强的协调,包括反映生产成本和通货膨胀的合同。