牛奶将成为印度至2070年的主要动物蛋白来源
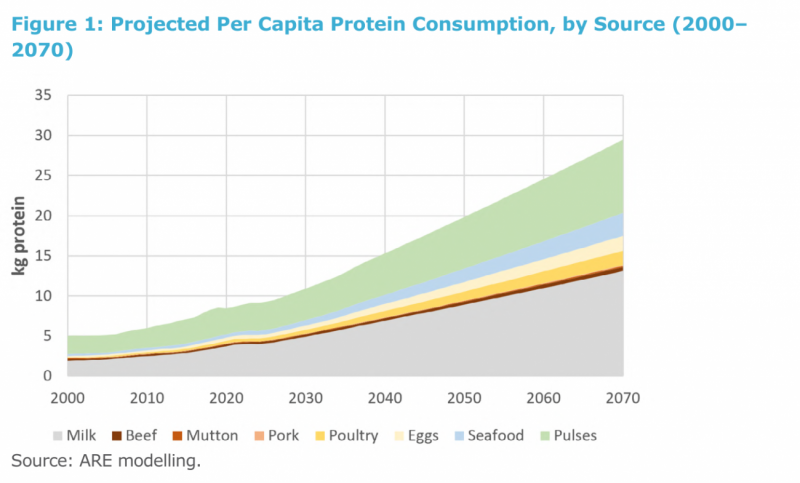
到2070年,印度的蛋白质消费量可能会增加三倍以上,而乳制品行业将在该国的食品系统中继续占据中心位置。然而,根据印度工商联合会(FICCI)和亚洲研究与参与组织的报告,进一步的生产增长将需要提高动物生产力、降低甲烷排放、改善饲料基础,并支持数百万小农场。
来源:印度蛋白质转型路线图,FICCI,CIFTI和亚洲研究与参与组织,2026年9月。
蛋白质需求将增加三倍以上
印度正进入一个饮食结构重大变化的时期。根据模型预测,2025年的人均蛋白质年消费量将从9.5千克增加到2070年的约30千克。人口和收入增长、城市化、公共营养计划以及消费者偏好变化将推动这一增长。
报告的作者强调,这些数字是指食品中所含蛋白质的重量,而不是牛奶、肉类、鸡蛋或鱼的实际体积。在印度这样规模的国家,即使是人均消费量的小幅增加,也意味着数千万吨的额外需求。

图1. 按来源预测的人均蛋白质消费量,2000-2070年。来源:ARE模型。
印度的食品系统不同于肉类消费水平高的市场。乳制品和豆类将继续是主要的蛋白质来源。鸡蛋、家禽和海产品的重要性将越来越大,而红肉将保持相对较小的份额。

图2. 按来源的总蛋白质消费量,2000-2070年。来源:ARE模型。
乳制品将保持其主导地位
牛奶已经是印度最大的动物蛋白来源,根据作者的说法,它将在未来的增长中占据大部分。到2070年,人均牛奶蛋白消费量可能达到每年13.1千克。相比之下,豆类 - 第二大类 - 的蛋白质将上升到每人9.12千克。
报告还指出,牛奶蛋白的总消费量将从2025年的不到500万吨增加到2070年的1330万吨。这些数字需要进一步验证:人均预测和图2中显示的绝对数字暗示了更高的总量。因此,1330万吨的数字应被视为报告作者引用的估计,而不是经过独立验证的计算。
该行业已经非常庞大。牛奶产量从2014/15年的14630万吨增加到2023/24年的23930万吨 - 十年间增长了63.6%。报告估计当前的产量约为每年24800万吨。在2014年至2022年间,牛的生产力也增加了27.4%。
尽管加工和供应链整合迅速发展,印度的牛奶生产仍依赖于小农场。约72%的牛奶由小规模生产者提供,其中许多人只养两到三头牲畜。对于农村家庭,牲畜同时提供日常现金流、营养和财务弹性。
增长受到饲料、水和动物健康的限制
主要挑战不仅仅是增加总产量。印度需要在使用更少饲料、水和能源的同时生产更多牛奶,并减少损失及其对气候的影响。
根据报告中引用的数据,印度面临估计35.6%的绿色饲料缺口、10.5%的干饲料缺口以及44%的精料成分短缺。气候变化可能会加剧这一问题:预计小麦和玉米产量的下降将影响原材料的可得性和畜牧生产的成本。
水是另一个挑战。引用国家乳业发展委员会的数据,作者指出,印度约30%的农业用水与牲畜有关。这一估计包括了种植饲料所需的水,使饲料生产效率的提高成为乳制品行业水战略的一部分。
报告中确定的其他风险包括动物疾病、管理不善、抗生素使用、抗菌素耐药性、产品质量和可追溯性。这些因素不仅影响环境绩效,还影响生产力、牛奶损失、市场准入和农民收入。
照常营业的路径导致排放量急剧上升
报告通过2070年研究了四条路径:继续当前轨迹、生产侧排放减缓、需求多元化和综合转型。这些不是预测,而是基于一套长期假设的模型路径。

图3. 印度蛋白质系统发展的四种路径比较。来源:ARE。
如果当前趋势持续,2070年与蛋白质生产相关的年排放量可能达到19.2亿吨二氧化碳当量。这是估计的气候安全水平0.25亿吨的7.7倍。到2070年,超过该门槛的累计排放量将达到44.55亿吨二氧化碳当量。

图4. 照常营业路径下的年排放量与气候安全水平的比较。来源:ARE模型。

图5. 照常营业路径下超过气候安全门槛的累计排放量。来源:ARE模型。
排放量增加的很大一部分与牛奶的持续主导地位有关。低排放豆类消费的增长不足以抵消乳制品和其他动物蛋白生产的增加。根据模型,到2070年,牛奶仍将是蛋白质系统排放的最大贡献者。

图6. 照常营业路径下按蛋白质类别的排放量。牛奶的贡献以灰色表示。来源:ARE模型。
效率提高缩小了差距但未能消除
第二条路径假设在生产侧大规模采用技术和管理措施。在奶牛养殖中,这意味着每头牛的生产效率更高、饲料配方改善、瘤胃甲烷排放减少、粪便管理改善、兽医护理加强、质量提高和更强大的冷链。
该模型使用了非常雄心勃勃的假设:到2070年,瘤胃发酵、粪便和饲料的排放减少70%,过渡到净零能源,到2035年减少30%的食物损失和浪费。即使在这些条件下,2070年的年排放量也将达到0.73亿吨二氧化碳当量 - 几乎是报告中使用的安全阈值的三倍。
模型将最大的累计影响归因于结束森林砍伐,避免排放量为8.9亿吨,缓解瘤胃发酵,避免排放量为8.8亿吨。饲料生产的变化贡献了另外2.9亿吨,能源措施贡献了2.2亿吨,粪便管理贡献了1.2亿吨。

图7. 生产侧最大技术改进下的排放轨迹。来源:ARE模型。
需求多元化成为第二个杠杆
第三条路径通过逐渐用替代来源替代部分传统动物蛋白需求来补充技术措施。模型假设到2035年替代约10%的需求,到2070年替代35%。传统的植物蛋白来源,特别是豆类,将继续沿照常营业的轨迹增长。
在这条路径下,2070年的年排放量下降到0.50亿吨二氧化碳当量,而超过气候门槛的累计排放量下降到12.9亿吨。然而,这一结果需要植物基、发酵衍生和培育蛋白市场的发展、成本降低和新的工业基础设施。

图8. 蛋白质需求多元化路径下的排放量。来源:ARE模型。
豆类仍然是印度的固有优势之一。到2070年,豆类蛋白的消费量可能从350万吨增加到930万吨。除了直接消费外,鹰嘴豆、豌豆和扁豆还可以用于生产浓缩物和分离物,以及乳制品和蛋类产品的植物基替代品。报告称,印度目前进口近90%的植物蛋白分离物,因为其国内提取和加工能力不足。
综合路径提供最强的结果
第四条路径结合了更高的牲畜生产效率、需求多元化、传统植物蛋白消费的快速增长以及与更健康饮食一致的总需求上限。
在这种组合下,2070年的年排放量下降到0.30亿吨二氧化碳当量,而超过安全水平的累计排放量下降到8.37亿吨。这是所研究路径中最强的一条,尽管仍约比气候基准高出20%。

图9. 综合转型路径下的排放量。来源:ARE模型。

图10. 所有四条路径下的累计过量排放量。来源:ARE模型。

表1. 2070年四条路径的结果。来源:ARE模型。
研究结果对乳制品行业的意义
作者并不建议限制印度的牛奶供应。相反,提高适当营养的获取仍然是一个核心目标。主要结论是,未来的需求不能仅仅通过增加动物数量和资源使用来满足。
对于乳制品公司来说,优先事项是每头牛的生产力、饲料质量、抗旱饲料系统、动物健康和福利、甲烷减少、粪便管理、可追溯性以及冷链的损失减少。这些措施减少了生产成本和每单位产出的排放。
但是,转型的成本不能完全转嫁给农民。在一个只有少量牲畜的家庭生产大部分原奶的行业,在没有提供资金、培训或采购实践变化的情况下引入新要求可能会恶化最脆弱供应商的条件。报告呼吁大型加工商、零售商、银行和政府帮助资助技术并降低小农场的风险。
对于投资者来说,关键问题是今天正在创造哪些资产。仅专注于扩大传统生产能力的投资可能会使该行业在未来几十年内依赖于稀缺的饲料、水和高排放。另一种选择是同时资助奶牛群生产力、抗逆饲料系统、冷却、加工、质量控制和新的蛋白质成分。
研究的局限性
报告中的路径应被理解为可能轨迹的估计,而不是精确的预测。作者对技术采用速度、排放减少和消费者需求变化使用了雄心勃勃的假设。模型主要关注国内消费,并未完全考虑出口导向的生产。进口的加工蛋白成分,包括乳清和其他乳制品蛋白,并未单独建模。
尽管有这些限制,研究说明了全球最大牛奶生产国面临的选择规模:牛奶蛋白的需求将继续增长,但这种增长的经济可持续性将不再仅仅依赖于动物数量,而是依赖于生产力、牲畜健康、饲料和水的效率、减少损失以及行业与数百万小生产者分享现代化成本的能力。
关于报告
印度蛋白质转型路线图由印度工商联合会(FICCI)、印度食品贸易和工业联合会(CIFTI-FICCI)和亚洲研究与参与组织(ARE)编写。该研究于2026年9月发布,更新了2023年的模型,并研究了印度的蛋白质系统发展至2070年。
计算基于FAO GLEAM数据、印度政府统计数据、畜牧和渔业数据集、联合国人口预测以及与行业专家的磋商。为了比较路径,作者将科学基础目标倡议的农业和土地使用指南的参数调整到了印度背景。