芬兰的乳制品和大豆食品市场预计将继续增长
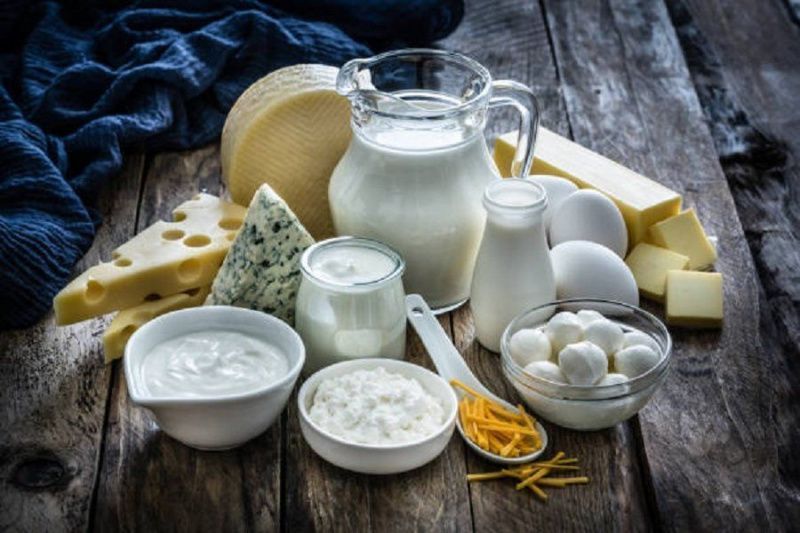
预计到2035年,芬兰的食品市场将保持成熟和相对高价值。传统乳制品每年预计增长约1–3%,而植物性乳制品替代品和大豆衍生成分预计会以约6–9%的速度增长,起点较低。特种乳制品成分在功能性营养和出口的支持下,预计将比商品乳制品增长更快。
乳制品仍为基础
芬兰拥有成熟的乳制品生产基地,在液态奶和大多数基本乳制品方面基本自给自足。新鲜牛奶、发酵乳、酸奶和奶酪仍然是国内需求的核心。加工商也生产黄油、奶酪、奶粉和特殊乳制品成分。
芬兰原产地、质量、可追溯性和动物福利的消费者认可支持了国内乳制品企业。同时,该国的老龄化人口和相对缓慢的人口增长限制了基于更高消费量的市场扩张。 因此,增长预计会越来越依赖于高端产品和高价值形式。
高蛋白乳制品、无乳糖产品和功能性成分是与消费者偏好变化相关的领域。以蛋白质为重点的产品用于运动营养以及临床应用。
大豆类别从较小的基础上增长
大豆成分用于植物性饮料、乳制品替代品、小吃、加工食品和运动营养产品。 需求与对蛋白质、肠道健康、无乳糖饮食和可持续性的关注有关。年轻消费者被认为是大豆和其他植物基产品的重要群体。
芬兰的食用品质大豆生产有限。因此,制造商主要依赖进口大豆、大豆蛋白浓缩物和大豆蛋白分离物。它们的供应条件与乳制品加工商不同,后者的本土牛奶供应提供了相对安全的生产基础。
国际大豆价格、运费、汇率变动和采购条件影响大豆成分的成本。非转基因或认证可持续的供应可能需要额外支付溢价。
零售商塑造市场准入
芬兰的杂货行业集中在S集团和K集团,它们占大多数食品零售销售。其规模影响着商品陈列、货架分配、私人品牌发展和促销定价。因此,乳制品和大豆产品供应商在分销中面临竞争,而私人品牌系列可以增加品牌制造商的价格压力。
餐饮服务、机构餐饮和工业食品生产商提供了进一步的需求。随着采购要求越来越重视营养和可持续性,学校、医院和工作场所越来越成为相关的采购渠道。
生产和物流成本
芬兰的乳制品生产商在能源、饲料、劳动力、运输和冷链物流方面的支出相对较高。地理条件和分散的人口可能提高分销成本。 相对较小的国内牛奶池也意味着固定加工费用分摊在有限的数量上。
这些成本条件可能会在对价格敏感的市场中降低价格竞争力。因此,生产商专注于高端产品、差异化成分和专业出口。对于大豆基产品,采购成本仍然与国际大宗商品市场、运输、货币和认证要求挂钩。
增长保持适度
市场预计将保持以乳制品为主导,同时变得更加多样化。 预计扩展的领域包括高蛋白乳制品、无乳糖产品、功能性成分、植物性饮料和专业蛋白应用。 提供认证、可靠采购和产品开发能力的供应商定位于消费转向增值产品的细分市场,而不是整体消费量增加。