美国奶农在利润压力下增加乳制品产量
2026年,美国乳制品行业正在发生缓慢的变化,奶产量增加,而农场收入持续受到压力。生产者供应的牛奶增多,但价格疲软导致利润率未能相应提高。
饲料费用的减少改善了农场经济的一个方面。然而,较低的牛奶价格消耗了大部分的改善空间。投资于牛群、建筑物和其他基础设施的决定也限制了生产调整的灵活性,使得在回报减弱时,减少产量变得困难。
健康和贸易风险仍然存在
高致病性禽流感仍在乳制品行业的观察之下,尽管公众对此问题的关注度有所下降。行业参与者和监管者正在监测其对奶牛群可能产生的影响。
进一步的关注点在于监管者和海外贸易伙伴对额外暴发疫情的反应。此类措施可能影响市场准入和乳制品的流动,即便是在生产直接损失有限的情况下。
奶酪支持国内需求
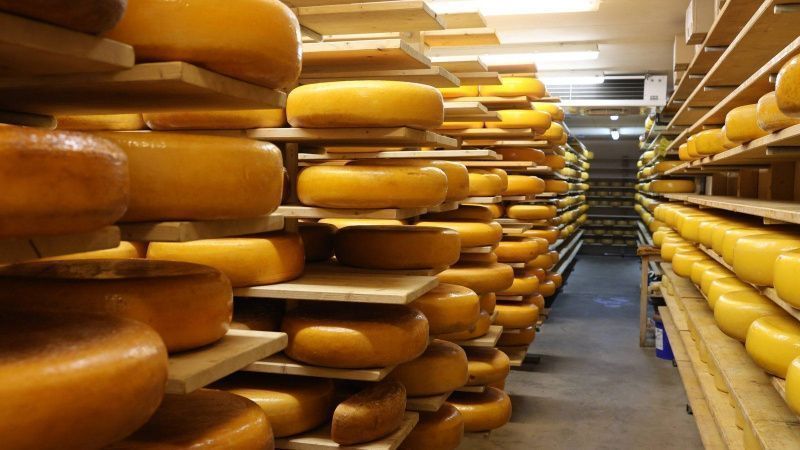
奶酪是美国乳制品市场中的核心类别,大约占总价值的四分之一。根据来源报告,2024年的人均消费量约为41.8磅或19公斤。
餐饮服务销售,尤其是与披萨相关的需求,继续支持消费趋势。零售商也在扩大奶酪小吃的种类,因为消费者对于方便的高蛋白产品表现出兴趣。马苏里拉、切达和西班牙风味奶酪占据了市场的重要位置,其市场地位也反映了美国人口和口味的演变。
出口为牛奶提供出路
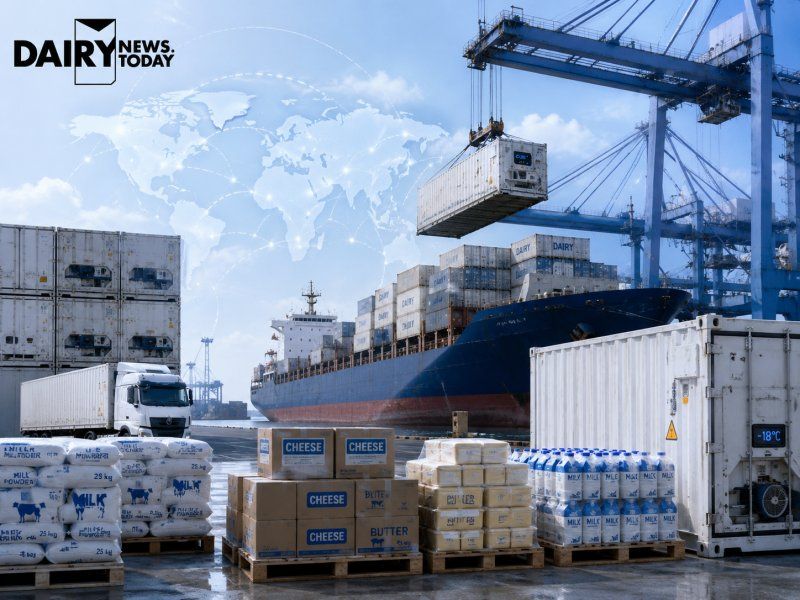
国外市场仍然是美国乳制品的重要目的地。预计2026年的乳制品出口总量将达到约175亿磅,或794万吨。
脱脂固形物的出口预计总体保持稳定。相反,更多的国内牛奶用于生产面向美国消费者的蛋白质产品。这给加工者提供了选择的自由,决定是将牛奶固形物用于国内产品还是海外销售,依赖于需求和价格。
市场估计因定义不同而异
根据所涵盖的活动,美国乳制品市场的估值各不相同。奶牛养殖在2026年的价值估约为520亿美元,而乳制品制造的估值约为1530亿美元。对市场的更广泛定义会产生范围从1150亿美元到超过2500亿美元的评估。
农场数据涵盖原奶生产。制造数据包括加工成奶酪、黄油和其他增值产品。该行业还受到若干并行发展的描述:牛奶产量上升、牛数量下降、奶酪和蛋白质导向产品对消费者而言依然重要,同时农民继续面临利润压力。达能、拉克塔利斯、雀巢和卡夫亨氏是活跃在乳制品和相关食品类别的主要公司之一。