美国乳制品农场使用更少的奶牛生产更多的牛奶
来源: br.edairynews.com
预计到2026年,美国乳牛数量将略有减少,而全国牛奶产量预计将达到创纪录的2341亿磅。尽管奶酪消费也达到了新高,但牛奶价格的下降抵消了饲料成本降低带来的部分收益。
截至2025年底,美国乳牛数量约为957.5万头,预计到2026年将下降至约955.5万头。尽管牛群数量减少,年牛奶产量预计将从2314亿磅增加到2341亿磅。每头牛的产量提高与遗传学、动物营养和牛群管理的进步有关。
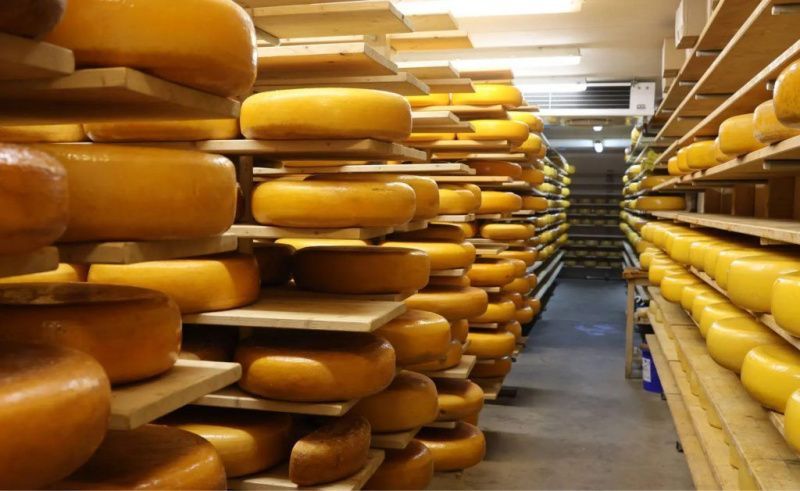
奶酪仍然是需求的主要来源。该类别占乳制品市场总价值的约四分之一,而人均奶酪消费量在2024年达到了创纪录的41.8磅,约合19公斤。披萨继续支持食品服务中的需求,随着便携、富含蛋白质的食品受到消费者欢迎,零售销售也因小食尺寸奶酪的推广而增长。
马苏里拉、切达和西班牙风味奶酪占据了大部分的市场量格局。该模式反映了既有的饮食习惯以及人口变化。然而,在农场层面,产量的增加并没有带来相应的收入增长。饲料成本下降,但牛奶价格走低已侵蚀了大部分改进。
奶农在价格波动期间迅速调节产出能力有限。大多数在价格较低的时期仍在继续挤奶。高致病性禽流感在奶牛群中仍然是一个监管和商业关注点,尽管焦点已从可能的直接生产损失转向应对后续暴发时监管和贸易伙伴的反应。
出口为额外的供应提供了出路。预计2026年美国乳制品出口将达到约175亿磅,相当于794万吨。非脂固体的发货量预计将保持大体稳定,而更多的国内生产被导向为美国消费者的蛋白质产品。这为加工者在使用和分配乳固体时提供了更大的灵活性。
根据使用的定义,美国乳制品市场的估计值在1150亿美元到超过2500亿美元之间。初级牛奶生产估计到2026年达到520亿美元,而乳制品制造——包括将生牛奶转化为奶酪、黄油和其他产品——的估值为1530亿美元。MarketsandMarkets公司预测,到2034年,整个市场规模将达到3437亿美元。达能、拉克塔利斯、雀巢和卡夫亨氏等大公司正在密切关注美国乳制品生产和消费的发展。