全球乳清粉市场到2035年将增长5%

IndexBox的展望将2035年的乳清粉市场指数定位于约155,而2025年为100。预计年增长范围为4-6%,中心场景设定为5%。该报告将需求与婴儿、体育和临床营养以及功能性食品的应用联系在一起。
高蛋白成分正在增加市场价值。 乳清蛋白分离物和高蛋白浓缩物估计占市场总价值的30-35%,每年扩张约7-9%。其氨基酸组成和功能特性支持其在强化产品中的应用。报告指出,WPC浓度从34到80及WPI浓度高于90是预计价值增长的主要来源,而传统的甜乳清粉则预计增长较为温和。
婴儿配方奶粉预计占全球需求的28%,是任何单一终端使用类别中最大的一部分。乳清成分用于调整配方产品中的蛋白质水平并支持消化能力。预计到2035年,该细分市场每年增长约3-5%,对包括过敏和早产婴儿配方在内的专业产品的需求支持了优质乳清馏分。随着配方使用和优质产品的扩展,中国、印度和东南亚被认为是重要市场。
体育营养预计是增长最快的主要应用,每年增长率为7-9%至2035年。浓缩物和分离物被纳入补充剂、即饮产品、蛋白质棒和强化小吃中。北美和欧洲仍然是成熟市场,而中国和印度则是亚太地区快速扩张的市场之一。烘焙和糖果产品约占全球需求的20%,乳清粉用于面包、蛋糕、饼干和巧克力产品中提供质地、风味、着色和乳制品固体。预计该类别每年增长2-4%。
动物饲料估计占需求的18%,并使用乳清粉作为可消化蛋白质和乳糖的来源,尤其是在猪和禽类饲料中。报告预计该应用年增长约3-4%。其他食品和饮料用途占剩余12%,包括乳制品、冰淇淋、加工肉类、饮料和功能性营养产品。
亚太地区约占全球需求的45%,并预计每年增长约5-7%。该市场包括大量进口和对婴儿配方奶粉、体育营养、烘焙产品和其他蛋白质强化食品的需求。北美代表约20%的市场,并仍是主要生产和出口中心。欧洲约占18%,同样是主要生产和出口地区。拉丁美洲估计占10%的份额,中东和非洲约占7%。
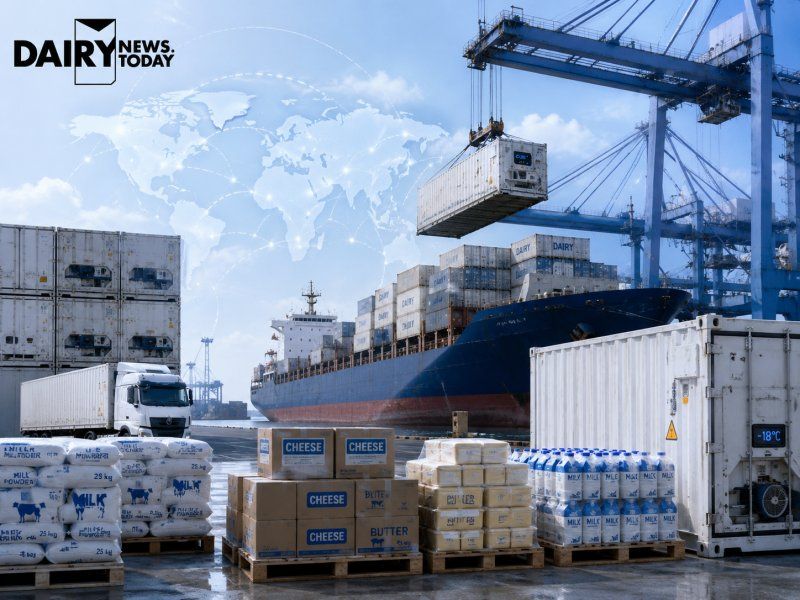
供应集中在欧盟、美国和新西兰,这三个地区一起占估计70-80%的洲际货运。五大乳品合作社和加工商估计控制着45-55%的生产能力。农场门口牛奶价格可能在一年内波动15-25%,影响乳清原料成本和加工商利润。关税、反倾销措施和最大残留限量的变化被认为是影响国际贸易的因素,而豌豆、大豆和菌丝体蛋白产品则与乳清成分竞争。
膜分离和喷雾干燥技术正在为更高价值的乳清产品开发。该报告还指出,发达市场中清洁标签和非转基因认证的重要性日益增加。这些趋势与对设备投资有关,以便提供更专业的乳清馏分和始终如一的产品质量。