美国奶酪市场预计到2034年将达到875亿美元
根据财富商业洞察的研究,美国奶酪市场预计将从2026年的539.7亿美元增长到2034年的874.9亿美元。预计在此期间,市场将以6.23%的复合年增长率扩张。
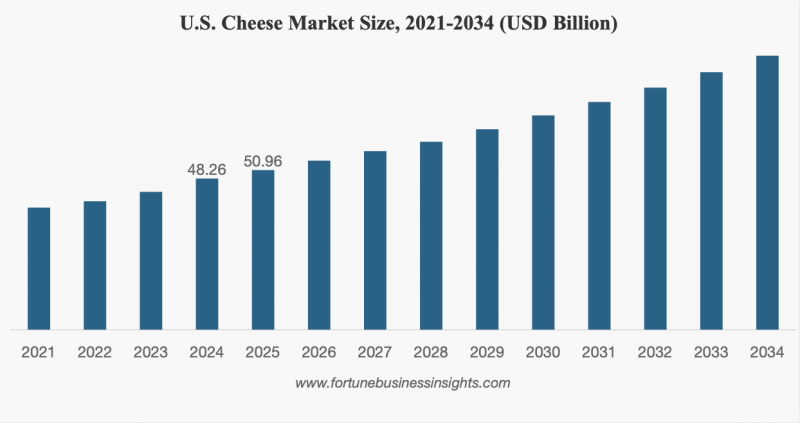
在2025年,市场价值为509.6亿美元。该研究涵盖了天然和加工奶酪,使用牛奶、山羊奶和羊奶制作的产品,以及基于大豆、杏仁、腰果和其他成分的植物性替代品。分析包括通过超市、专业和便利店以及在线渠道的零售销售。
美国奶酪生产增加4%
根据美国农业部的数据,实际生产量有所增加。2025年,该国生产了148亿磅奶酪,不包括干酪。这约为671万吨,比2024年增加了4%。
意大利风格奶酪仍然是最大的生产类别。2025年的产量达到63.3亿磅,增加了5.1%。这一类别占全国奶酪总产量的42.8%。
马苏里拉奶酪占意大利风格奶酪生产的79.1%。帕尔马干酪占8.3%, 而普罗卧干酪占6.2%。
美式奶酪的产量增加了4.6%,达到58.3亿磅。在全国奶酪产量中占比达到39.4%。该类别包括切达、科尔比、蒙特利杰克、搅拌凝乳及其他品种。
威斯康星州仍然是奶酪生产的领先州,占总产量的24.6%。该州还生产了28.4%的意大利风格奶酪和18.2%的美式奶酪。
马苏里拉奶酪仍是最大类别
在单个产品类型中,马苏里拉奶酪占据市场主导地位。财富商业洞察将2025年该细分市场的估值为139.8亿美元。
对马苏里拉奶酪的需求主要来自披萨店、餐饮连锁店、即食餐企业和零售消费者。由于其温和的味道、融化特性及多种菜肴的适用性,该产品在意大利裔美国人的饮食中广泛使用。
分析师预测帕尔马干酪和帕玛森·雷吉亚诺细分市场平均年增长率为7.33%。研究将这种增长与意大利美食的普及、餐厅和家庭烹饪中硬奶酪的使用以及份额形式的扩展联系起来。
该研究也将蓝菌类奶酪(如戈貢佐拉、斯蒂尔顿和洛克福尔)确定为单独的类别。这些产品主要出现于自然奶酪市场的高端细分市场。
天然奶酪占市场的90%以上
2025年,美国天然奶酪细分市场价值为467亿美元。财富商业洞察估算的总市场中这大约占91.6%。
研究公司将天然奶酪定义为通过使用启动微生物发酵乳制品成分来生产的产品。该类别包括大众市场品种如切达奶酪和马苏里拉奶酪,以及瑞士奶酪、西班牙奶酪、蒙斯特奶酪、帕尔马干酪、里可塔奶酪等其他奶酪。
市场趋势包括更广泛的奶酪小吃、片块、立方体、条状产品和份装包。制造商还推出了蛋白质含量更高、脂肪较少、有机认证和其他营养特征的产品。
加工奶酪被确定为另一个独立类别。2026至2034年其年复合增长率预计为4.27%。
餐饮业推动需求
分析师认为,通过餐饮上升的销售是市场发展的一大推动力。快速服务餐厅、咖啡馆、披萨店、面包店以及即食餐公司都广泛使用奶酪。
其主要应用包括披萨、汉堡、三明治、百吉饼、卷饼、烘焙食品、酱和甜点。餐饮企业购买大量马苏里拉奶酪、切达奶酪、奶油奶酪和加工奶酪用于这些产品。
2025年,美国食品总支出达到了2.51万亿美元。在家庭外食支出达到了1.41万亿美元。从1997年的4.3%上升到2025年的4.9%,其可支配个人收入的比例有所增加。
根据2024年美国农业部的数据,家庭外食花费达到1.27万亿美元,比上一年增加4.2%。在家食物消费支出增加1.4%,达到9010亿美元。
超级市场是最大的销售渠道
2025年,通过超市和大卖场的奶酪销售估值为225.6亿美元。这个渠道在美国市场中占最大份额。
研究指出,超市提供广泛的大众市场和专业奶酪,包括自有品牌产品。销售得到发达的冷链基础设施、定期的促销活动和可供选择的大包装产品的支持。
在线零售渠道预计将记录最高的增长率,年均增长8.3%。大众、专业、进口和植物性产品在线上销售。杂货配送服务和制造商的直接消费者销售也为这一渠道的发展做出贡献。
奶酪块仍是领先形式
2025年,奶酪块的细分市场估值为262.3亿美元,并在产品形式方面占据最大的市场份额。
切达奶酪、马苏里拉奶酪、硬奶酪和软奶酪的大部分以这种形式生产。无论是在零售还是餐饮中,块状奶酪会被进一步转制为片、碎块、立方体或粉碎状。
可涂抹奶酪的市场预计年均增长率为5.56%。增长与对便捷产品、烘焙食品、即食早餐和零食的需求相关。
植物性替代品占市场不到1%
2025年,基于动物的产品占市场总估值509.6亿美元的505亿美元。因此,植物性替代品约为4.6亿美元,约占市场的0.9%。
财富商业洞察预测植物性细分市场将以8.65%的年均增长率增长。该类别包括由大豆、杏仁、腰果和其他植物性成分制成的产品。
研究将类别的发展与植物性饮食消费者和对某些乳制品成分不耐受的消费者的需求联系起来。这些产品主要通过专业零售商、大超市及在线商店销售。
在长时间增长期后消费略有下降
根据美国农业部经济研究服务处的数据,美国人均奶酪消费在2014年至2023年间增加,但在2024年略微下降。
美国农业部通过国内消失量计算消费。计算考虑了产量、进口、出口、库存变化和人口。数据表示可供消费的产品量,但不考虑在分销或家庭内的每个阶段的损失。
财富商业洞察将进一步的需求增长与即食食品、外出就餐、富含蛋白质的零食和分份奶酪产品的受欢迎度联系起来。
奶酪出口创下新纪录
2025年,美国出口约61.3万吨奶酪,比2024年增长20%。在12个月中的8个月中,月出口量超过50000吨。
前一年,美国奶酪出口首次超过50万吨。2024年,出口增加了17%,达到508,800吨。
墨西哥仍然是美国乳制品的最大海外市场。2025年,该国占美国乳制品出口总值的27%,约为26亿美元。运往墨西哥的美国奶酪价值达到9.65亿美元。
其他主要目的地包括韩国、澳大利亚、日本、中南美国家和东南亚。
2026年上半年,美国奶酪出口进一步增长24%。对墨西哥的发货量增长了32%,对韩国增长了36%,对中美洲增长了25%,对东南亚增长了55%,对南美增长了31%。
在自然奶酪、新鲜奶酪、磨碎奶酪、粉状奶酪、蓝奶酪和加工奶酪类别中都记录到了增长。
美国农业部预测进一步出口增长
在其12月全球乳制品市场评论中,美国农业部预测美国奶酪出口量将在2026年超过62万吨。主要因素包括供应量的增加和与其他主要出口国奶酪相比,美国产品的价格竞争力。
该部门预计食品服务产品的发货量将增加至亚洲和西半球市场。在做出预测时,2025年的奶酪出口估计为602,000吨,但随后的数据显示最终结果更高。
新奶酪生产能力即将在美国上线。
制造业投资仍然是增加奶酪供应的因素之一。2025年3月,Hilmar Cheese在堪萨斯州道奇市开设了一家奶酪和乳清蛋白生产设施。
资本投资超过6亿美元。该设施创造了约250个工作岗位,并将奶酪制造与乳清加工成蛋白成分结合在一起。
根据美国乳制品出口委员会的数据,美国奶酪制造商在五年内增加了50多万吨的生产能力。奶酪生产的扩展伴随着可以用于蛋白浓缩物和其他奶制品成分的乳清量增多。
2025年,美国乳清蛋白浓缩物产量达到5.02亿磅,增加了2.1%。人类和动物使用的乳糖产量增加了2.6%,达到11.4亿磅。干乳清产量下降了1%,达到8.45亿磅。
主要市场参与者
财富商业洞察指出美国乳农合作社、萨普托、卡夫亨氏、FrieslandCampina和阿尔拉食品是美国奶酪市场的主要参与者。
该研究涵盖的其他制造商包括恒天然、Glana、Hilmar Cheese、拉克塔利斯、有机谷和几家地区公司。
2025年8月,美国乳农合作社收购了W&W乳制品公司,这是一家生产西班牙风格奶酪(包括费斯科奶酪、COTIJA奶酪、白奶酪、panela奶酪和油炸奶酪)的企业。此交易扩大了合作社在西班牙奶酪类别的存在。
公司也在通过新口味和新形式扩展其产品范围。产品开发领域包括辛辣奶酪、分份小吃、低脂产品、有机系列和包含奶酪及其他产品的组合小吃包。